Loading...


Автор: [Abhishek Tiwari]
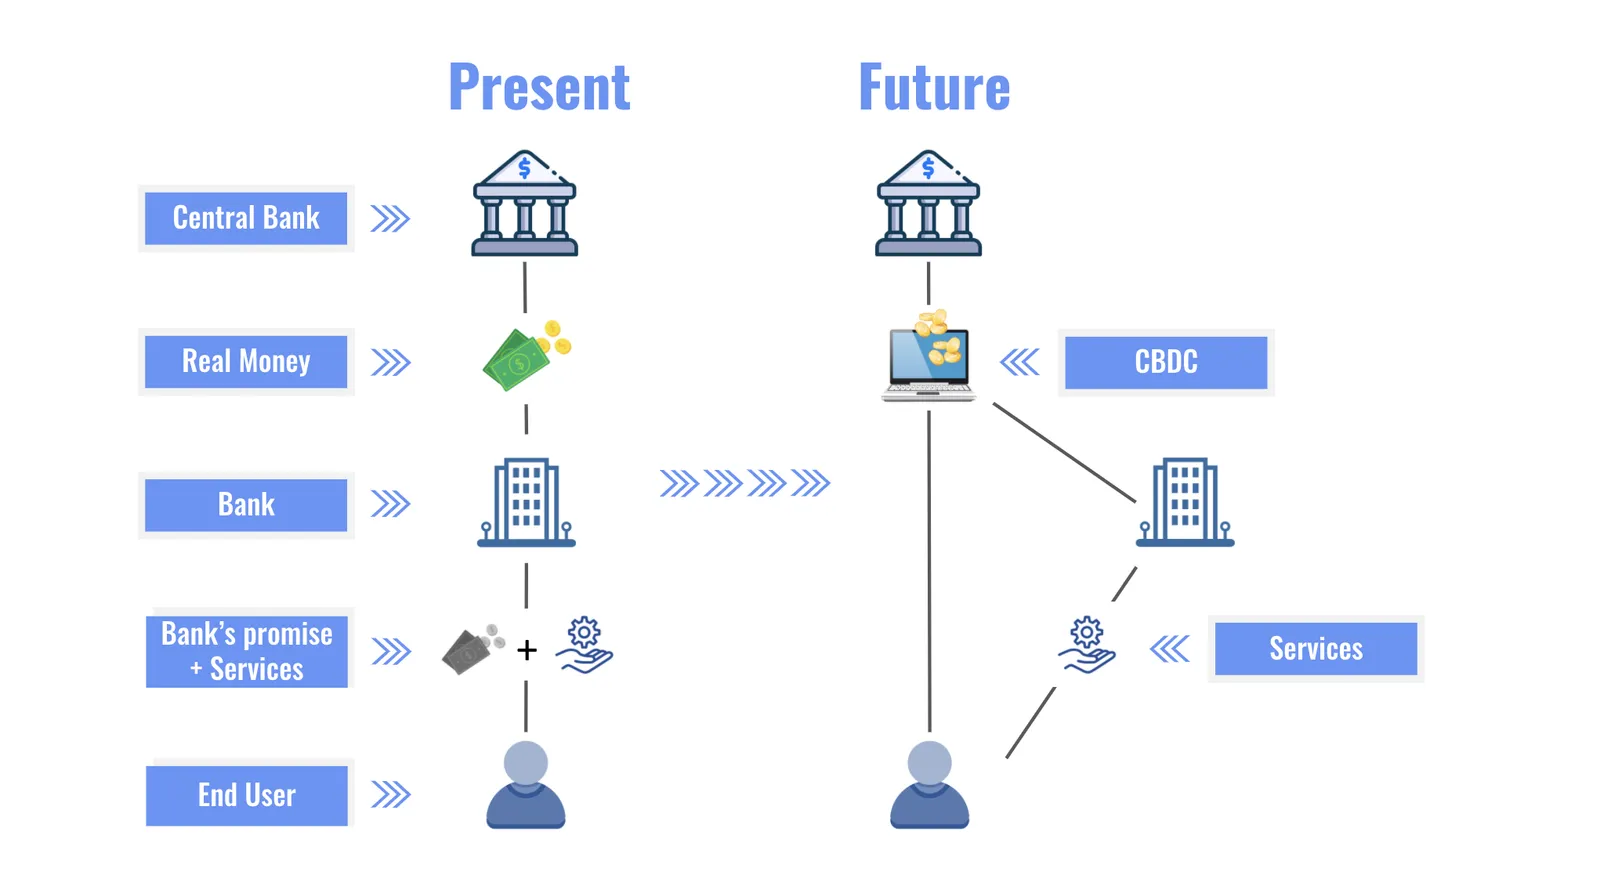
У постійно мінливому ландшафті глобальних фінансів розгортається новий розділ — такий, що викликає більше ніж кілька підозрілих поглядів. Цифрові валюти центральних банків (CBDC) постають не просто як головні дійові особи, а як потенційні агенти фінансових потрясінь, кидаючи тінь на традиційне розуміння грошей і породжуючи занепокоєння щодо приватності, стеження та державного втручання.
Уявіть собі світ, де фінансові транзакції залишають незгладимий слід у цифровому просторі, світ, у який нас вводять CBDC — інновації, що обіцяють революцію, але також сигналізують про можливу фінансову дистопію.
У центрі цієї цифрової метаморфози лежить концепція CBDC — концепція, яка, попри свою привабливість, викликає тривогу. Уявіть, що валюта вашої країни перетворюється на двійковий код цифрового світу, де центральний банк виходить на авансцену в безпрецедентній симфонії фінансового контролю. Більше не обмежені фізичною формою банкнот і монет, CBDC стають динамічними силами, що формують майбутнє, затьмарене побоюваннями щодо надмірного державного втручання.
Але ця подорож не обходиться без скептиків. Поки CBDC прагнуть руйнувати бар’єри, постає запитання: чи є вони інклюзивними притулками, чи троянськими конями, які підривають фінансову приватність? Обіцянка інклюзивності стає палицею з двома кінцями, коли тіні відстежуваних транзакцій нависають дедалі сильніше, залишаючи людей відкритими під цифровим прожектором.
Коли ми рухаємося цим цифровим ландшафтом, деякі CBDC демонструють не лише інтелект, а й потенційно відкривають скриньку Пандори. Вони можуть виконувати контракти, автоматизувати фінансові транзакції та рухатися в ритмі програмованих грошей. Виникає запитання: це маяк прогресу чи небезпечний стрибок у незвідану фінансову територію?
Та, як і в будь-якій великій подорожі, викликів тут безліч, а тіні, які відкидають CBDC, стають дедалі виразнішими. Прозорість транзакцій загрожує самій суті приватності. Коли транзакції стають відстежуваними, виникає нова епоха фінансового нагляду, що робить людей вразливими до небажаного контролю.
У сфері кібербезпеки непомітний герой стає неохочим головним персонажем. Уразливість CBDC до кіберзагроз стає побічною сюжетною лінією нашої розповіді. Коли ми вирушаємо в цю цифрову одіссею, ставки високі, а захист персональних даних стає першочерговим.
А що ж традиційні банківські структури? Стабільність, яку ми знали десятиліттями, може зазнати потрясінь, а основи традиційних банків тремтять під натиском CBDC. Оскільки центральні банки стають прямими конкурентами постачальникам платіжних послуг, банки можуть втратити доходи. Так само нова форма інвестиційних можливостей може зменшити попит споживачів на депозити. У відповідь це може скоротити банківське кредитування економіки загалом і, відповідно, економічне зростання. Це делікатний танець між інноваціями та страхом фінансової нестабільності, де результат залишається невизначеним.
Щойно запущений HRF Central Bank Digital Currency Tracker містить профілі кожної країни, яка робить кроки до CBDC, і пов’язує ці кроки на вебсторінці з інформацією про стан прав людини та корупції в цій країні. Під час укладання трекера HRF виявила, що «диктатури очолюють просування впровадження CBDC». HRF оцінює, що 3,7 мільярда людей — 46% населення світу — живуть під владою диктатур, які експериментують із CBDC.
CBDC вразливі до відключень електроенергії та недостатнього інтернет-з’єднання
Запровадження CBDC стає квестом нашого героя — подорожжю, сповненою технічних, регуляторних і логістичних викликів. Заклик створити цифрову валюту — це не лише інновація, а й потенційне запрошення до державного втручання та маніпуляцій у межах фінансової системи.
Китай: Digital Currency Electronic Payment (DCEP)
На дистопічних вулицях Китаю Digital Currency Electronic Payment (DCEP) постає не як диво, а як провісник суспільного контролю з власним набором зловісних фінансових тіней. Повсякденні транзакції пульсують життям завдяки програмованим грошам і привабливості офлайн-можливостей.
Особливості: DCEP виходить за межі простої цифрової заміни, будучи створеним для безперешкодного здійснення щоденних транзакцій. Однак тіні посиленого стеження викликають занепокоєння щодо приватності. Крихкий баланс між технологічним прогресом і правами людини стає предметом пильного аналізу, передвіщаючи майбутнє, у якому особисті свободи будуть принесені в жертву.
Минулий досвід: Історія фінансової непрозорості Китаю та державного втручання в банківську сферу є темним тлом для цієї розгортальної оповіді. Потенціал DCEP розширити доступ уряду до особистих фінансових транзакцій додає ще один рівень занепокоєння, зважаючи на послужний список країни у придушенні інакодумства та посяганні на індивідуальні свободи.
Сполучені Штати: Digital Dollar Project
На безкраїх, пригнічених просторах Сполучених Штатів Digital Dollar Project постає не як маяк прогресу, а як свідчення ефективності та інклюзивності, хоч і не без власної частки невизначеності. Як ініціатива приватного сектору, вона прагне перекроїти фінансовий ландшафт у наративі, забарвленому відтінками корпоративного контролю.
Особливості: Ефективність та інклюзивність виходять у цій історії на перший план, але тіні регуляторних викликів і безпеки даних нависають дедалі більше, ставлячи під сумнів потенційний вплив проєкту на індивідуальні свободи. Поточні законодавчі дискусії позначають цей наратив, але результат лишається невизначеним у історії, оповитій неоднозначністю.
Минулий досвід: США мають складну історію фінансового регулювання з частими дебатами про приватність і державне втручання. Успіх Digital Dollar Project залежить від чітких меж, визначених добре сформованою регуляторною рамкою, — прагнення, яке здається дедалі більш недосяжним у світі, де домінують корпоративні інтереси.
Швеція: E-Krona
Коли ми мандруємо спустошеними ландшафтами Швеції, E-Krona розгортається як історія адаптивності, але не без своїх фінансових пасток. Це цифрова еволюція, зосереджена на збереженні доступу до валюти в безготівковому суспільстві, змальовуючи суспільство, позбавлене звичних зручностей фізичних грошей.
Особливості: У центрі уваги E-Krona — доступність, прагнення стати стійкою альтернативою фізичним готівковим коштам у світі, де анонімність є рідкістю. Однак виникають труднощі, особливо в сільській місцевості, і занепокоєння щодо приватності не зникають, кидаючи похмуру тінь на можливе розмивання особистих свобод.
Минулий досвід: Попередній досвід Швеції у сфері фінансових інновацій затьмарюється потенційними труднощами інтеграції цифрової валюти в наявні структури. Балансування між прогресом і захистом стає дедалі більш хитким у наративі, зануреному в тіні.
Європейський Союз: CBDC єврозони

Наша подорож завершується в мозаїці націй, що формують Європейський Союз, де CBDC єврозони прагне не доповнити фізичні готівкові кошти, а прокласти шлях контролю та конформізму в похмурому фінансовому ландшафті.
Особливості: Наратив CBDC єврозони обертається навколо доповнення фізичних готівкових коштів, покращення транскордонних платежів і стимулювання фінансових інновацій — ідеалів, що маскують темніший намір централізованого контролю. Гармонізація регулювання стає ключовим фокусом, забезпечуючи послідовний і безпечний користувацький досвід, але ціною індивідуальної фінансової автономії.
Минулий досвід: Різноманітні регуляторні ландшафти серед держав-членів ЄС створюють труднощі для безшовної інтеграції, малюючи картину фрагментованої фінансової дистопії. Орієнтуватися в цих викликах стає критично важливо для безпечного та послідовного користувацького досвіду, хоча тінь централізованого контролю нависає дедалі сильніше.
Безпечні аспекти: Безпечність CBDC єврозони полягає в успішному подоланні регуляторних викликів. Якщо їй вдасться досягти гармонізації між державами-членами ЄС, вона зможе сприяти безпечному та послідовному користувацькому досвіду в цифровому фінансовому ландшафті
У міру того як розгортається наше критичне дослідження цифрової одіссеї, паралельно з’являється інший наратив — людський бік цифрової саги. Приватність, колись священне право, стає персонажем нашої історії, стикаючись із розмиванням перед обличчям відстежуваних транзакцій і страху небажаного стеження.
Державне стеження, колись далекий концепт, стає потенційним антагоністом. Зловживання технологією CBDC може надати безпрецедентний доступ до фінансових транзакцій громадян — наратив, що нагадує орвеллівські кошмари, які загрожують праву на фінансову приватність.
Фінансова інклюзія, колись маяк надії, опиняється в тіні потенційної дискримінації. Зловживання CBDC може призвести до вибіркового доступу, порушуючи принципи рівного ставлення та інклюзивності. Це побічна сюжетна лінія, що кидає виклик самій суті фінансової свободи.
Для тих, хто вирушає на незвідану територію CBDC, ресурси стають вашим компасом.
Ці ресурси дають змогу зазирнути в ландшафт, що еволюціонує, надаючи аналітику, дослідження та оновлення щодо цифрової одіссеї.
Коли ми пливемо незвіданими водами, затьмареними минулими фінансовими вадами та державним втручанням, наш наратив набуває несподіваних поворотів. Від гамірних вулиць Китаю до спокійних ландшафтів Швеції, від законодавчих баталій у Сполучених Штатах до скоординованих зусиль Європейського Союзу — цифрова одіссея є гобеленом, витканим з інновацій, викликів і людських історій.
Приватність, кібербезпека та фінансова стабільність стають персонажами нашої дистопічної історії, кожен із яких відіграє вирішальну роль у формуванні наративу CBDC на тлі моторошних примар минулих фінансових вад і потенційного державного втручання. Це не просто подорож цифрової еволюції; це пошук балансу, де прогрес зустрічається із захистом, а тіні минулих фінансових вад і державного вторгнення нависають дедалі сильніше.
У цій дистопічній одіссеї залишаймося поінформованими, ставмо проникливі запитання та рухаймося з мудрістю. Досліджуючи незвідані води CBDC, затьмарені минулими фінансовими вадами та потенційним державним втручанням, подбаймо, щоб наші права, приватність і фінансовий ландшафт залишалися захищеними та стійкими. Майбутнє — цифрове; тож вирушаймо в цю подорож із відкритим розумом, мудрим серцем і критичним поглядом на тіні минулих фінансових вад і державного втручання, що можуть загрожувати нашій фінансовій свободі.