Loading...


Автор: [Abhishek Tiwari]
В постоянно меняющемся ландшафте глобальных финансов разворачивается новая глава — и она вызывает больше чем несколько поднятых бровей. Цифровые валюты центральных банков (CBDC) выступают не просто в роли главных действующих лиц, но и как потенциальные агенты финансовых потрясений, отбрасывая тени на традиционное понимание денег и вызывая обеспокоенность по поводу конфиденциальности, слежки и государственного вмешательства.
Представьте мир, где финансовые транзакции оставляют неизгладимый след в цифровом пространстве, мир, в который нас ведут CBDC — инновации, обещающие революцию, но также предвещающие потенциальную финансовую антиутопию.
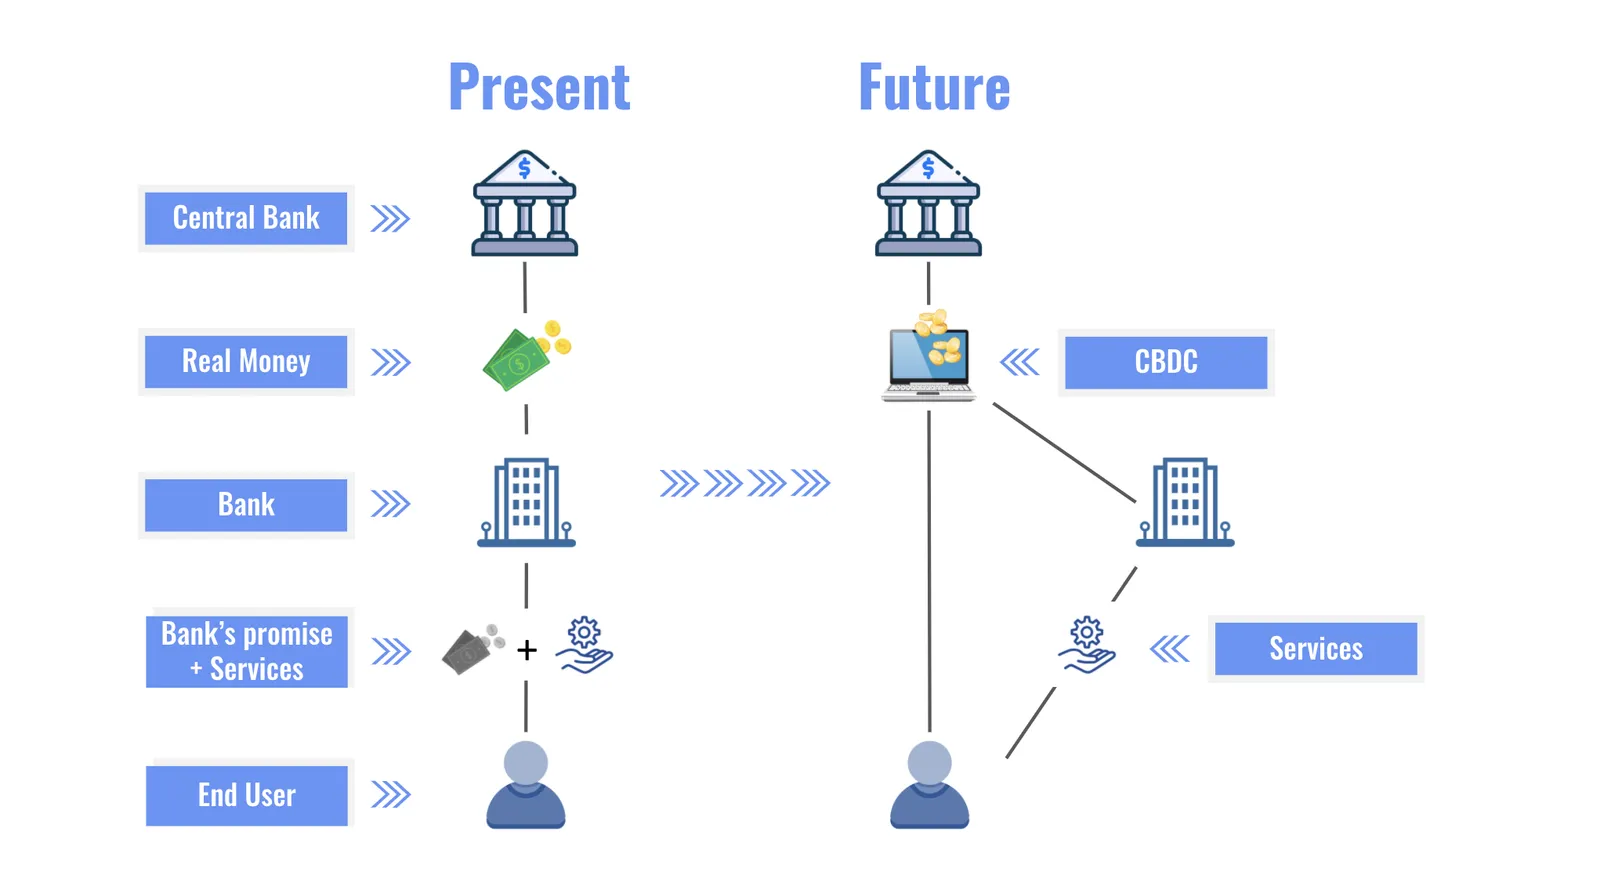
В основе этой цифровой метаморфозы лежит концепция CBDC — концепция, которая, хотя и интригует, вызывает тревожные сигналы. Представьте, что валюта вашей страны превращается в двоичный код цифрового мира, где центральный банк выходит на авансцену в беспрецедентной симфонии финансового контроля. Больше не ограниченные физической формой банкнот и монет, CBDC становятся динамической силой, формирующей будущее, омрачённое опасениями по поводу чрезмерного вмешательства государства.
Но это путешествие не обходится без скептиков. Пока CBDC стремятся разрушать барьеры, возникает вопрос: являются ли они инклюзивным убежищем или троянским конём, подрывающим финансовую конфиденциальность? Обещание инклюзивности становится палкой о двух концах, поскольку тень отслеживаемых транзакций нависает всё сильнее, оставляя людей беззащитными под цифровым прожектором.
По мере того как мы пересекаем эту цифровую местность, некоторые CBDC демонстрируют не только интеллект, но и потенциальный ящик Пандоры. Они способны исполнять контракты, автоматизировать финансовые транзакции и подчиняться логике программируемых денег. Возникает вопрос: это маяк прогресса или опасный прыжок в неизведанную финансовую территорию?
Однако, как и в любом большом путешествии, проблем предостаточно, и тени, отбрасываемые CBDC, становятся всё заметнее. Прозрачность транзакций угрожает самой сущности конфиденциальности. По мере того как транзакции становятся отслеживаемыми, возникает новая эпоха финансового надзора, делая людей уязвимыми перед необоснованным наблюдением.
В сфере кибербезопасности незаметный герой превращается в неохотного протагониста. Уязвимость CBDC перед киберугрозами становится одной из сюжетных линий нашего повествования. Когда мы отправляемся в эту цифровую одиссею, ставки высоки, а защита персональных данных становится первостепенной задачей.
А как насчёт традиционных банковских структур? Стабильность, которую мы знали десятилетиями, может оказаться под угрозой, и основы традиционных банков дрожат под напором CBDC. Поскольку центральные банки становятся прямыми конкурентами поставщиков платёжных услуг, банки могут потерять доход. Аналогично, новая форма инвестиционных возможностей может снизить спрос потребителей на банковские депозиты. В свою очередь, это может сократить банковское кредитование экономики в целом и, следовательно, экономический рост. Это тонкий танец между инновациями и страхом финансовой нестабильности, исход которого остаётся неопределённым.
Недавно запущенный HRF трекер цифровых валют центральных банков профилирует каждую страну, предпринимающую шаги к внедрению CBDC, и связывает эти шаги на веб-странице с информацией о положении дел с правами человека и коррупцией в этой стране. При составлении трекера HRF обнаружил, что «диктатуры возглавляют гонку по внедрению CBDC». По оценке HRF, 3,7 миллиарда человек — 46% населения мира — живут в диктатурах, экспериментирующих с CBDC.
CBDC уязвимы к отключениям электроэнергии и недостаточной интернет-связности
Внедрение CBDC становится квестом нашего героя — путешествием, полным технических, регуляторных и логистических трудностей. Призыв к созданию цифровой валюты — это не просто инновация, но и потенциальное приглашение к государственному вмешательству и манипуляциям внутри финансовой системы.
Китай: Digital Currency Electronic Payment (DCEP)
На антиутопических улицах Китая Digital Currency Electronic Payment (DCEP) разворачивается не как чудо, а как предвестник общественного контроля со своим набором зловещих финансовых теней. Повседневные транзакции пульсируют жизнью благодаря программируемым деньгам и привлекательности офлайн-возможностей.
Особенности: DCEP — это не просто цифровой заменитель, он создан для того, чтобы бесшовно обслуживать повседневные транзакции. Однако тени усиленного надзора вызывают опасения по поводу конфиденциальности. Хрупкий баланс между технологическим прогрессом и правами личности становится предметом пристального внимания, предвещая будущее, в котором личные свободы будут принесены в жертву.
Прошлый опыт: История финансовой непрозрачности Китая и государственного вмешательства в банковскую систему служит мрачным фоном для разворачивающегося сюжета. Потенциальная способность DCEP расширить контроль правительства над личными финансовыми транзакциями усиливает тревогу, учитывая репутацию страны в подавлении инакомыслия и ущемлении индивидуальных свобод.
Соединённые Штаты: Digital Dollar Project
На огромных, унылых просторах Соединённых Штатов Digital Dollar Project появляется не как маяк прогресса, а как свидетельство эффективности и инклюзивности, пусть и с собственной долей неопределённости. Как инициатива частного сектора, он стремится изменить финансовый ландшафт в повествовании, окрашенном оттенками корпоративного контроля.
Особенности: Эффективность и инклюзивность выходят на первый план в этом повествовании, но тени регуляторных трудностей и угроз безопасности данных нависают слишком сильно, заставляя сомневаться в потенциальном влиянии проекта на индивидуальные свободы. Продолжающиеся законодательные дискуссии задают ритм сюжету, но исход остаётся неопределённым в истории, затуманенной двусмысленностью.
Прошлый опыт: У США сложная история финансового регулирования, сопровождаемая постоянными дебатами о конфиденциальности и государственном вмешательстве. Успех Digital Dollar Project зависит от чётких границ, определённых ясной нормативной базой, — стремления, которое кажется всё более недостижимым в мире, где доминируют корпоративные интересы.
Швеция: E-Krona
Пока мы пересекаем безмолвные пейзажи Швеции, E-Krona разворачивается как история адаптивности, но не без финансовых ловушек. Это цифровая эволюция, сосредоточенная на сохранении доступа к валюте в обществе без наличных, изображающая общество, лишённое привычного комфорта физических денег.
Особенности: В центре внимания E-Krona — доступность; она стремится стать устойчивой альтернативой наличным деньгам в мире, где анонимность редка. Однако возникают трудности, особенно в сельских районах, и опасения по поводу конфиденциальности сохраняются, омрачая перспективу постепенного размывания личных свобод.
Прошлый опыт: Предыдущие достижения Швеции в сфере финансовых инноваций затмеваются потенциальными трудностями интеграции цифровой валюты в существующие структуры. Балансирование между прогрессом и защитой становится всё более шатким в повествовании, пропитанном тенями.
Европейский союз: CBDC еврозоны

Наше путешествие завершается в мозаике государств, образующих Европейский союз, где CBDC еврозоны стремится не дополнять наличные деньги, а прокладывать путь контроля и конформизма в мрачном финансовом ландшафте.
Особенности: Повествование о CBDC еврозоны строится вокруг дополнения наличных денег, улучшения трансграничных платежей и стимулирования финансовых инноваций — идеалов, скрывающих более тёмное намерение централизованного контроля. Гармонизация регулирования становится ключевым направлением, обеспечивая единообразный и безопасный пользовательский опыт, но ценой индивидуальной финансовой автономии.
Прошлый опыт: Разнообразие регуляторных режимов среди стран-членов ЕС создаёт трудности для бесшовной интеграции, рисуя картину фрагментированной финансовой антиутопии. Преодоление этих трудностей становится важнейшим условием для безопасного и последовательного пользовательского опыта, хотя тень централизованного контроля нависает всё так же сильно.
Безопасные аспекты: Безопасность CBDC еврозоны заключается в успешном преодолении регуляторных трудностей. Если ей удастся достичь гармонизации между странами-членами ЕС, это может способствовать безопасному и последовательному пользовательскому опыту в цифровом финансовом ландшафте
По мере того как разворачивается наше критическое исследование цифровой одиссеи, появляется параллельное повествование — человеческая сторона цифровой саги. Конфиденциальность, некогда священное право, становится персонажем нашей истории, сталкивающимся с разрушением под давлением отслеживаемых транзакций и страха перед необоснованной слежкой.
Государственная слежка, когда-то казавшаяся далёкой концепцией, становится потенциальным антагонистом. Злоупотребление технологией CBDC может предоставить беспрецедентный доступ к финансовым транзакциям граждан — сюжет, напоминающий орвелловские кошмары, угрожающие праву на финансовую конфиденциальность.
Финансовая инклюзивность, некогда бывшая маяком надежды, сталкивается с тенями потенциальной дискриминации. Злоупотребление CBDC может привести к избирательному доступу, нарушая принципы равного обращения и инклюзивности. Это побочная сюжетная линия, ставящая под вопрос саму сущность финансовой свободы.
Для тех, кто отправляется на неизведанную территорию CBDC, ресурсы становятся вашим компасом.
Эти ресурсы дают представление о развивающемся ландшафте, предоставляя аналитические материалы, исследования и обновления по цифровой одиссее.
Когда мы плывём по неизведанным водам, омрачённым прежними финансовыми изъянами и государственным вмешательством, наше повествование делает неожиданные повороты. От шумных улиц Китая до спокойных пейзажей Швеции, от законодательных баталий Соединённых Штатов до скоординированных усилий Европейского союза — цифровая одиссея представляет собой полотно, сотканное из инноваций, вызовов и человеческих историй.
Конфиденциальность, кибербезопасность и финансовая стабильность становятся персонажами нашей антиутопической истории, каждый из которых играет важную роль в формировании повествования о CBDC среди тревожных призраков прошлых финансовых изъянов и потенциального государственного вмешательства. Это не просто путь цифровой эволюции; это поиск баланса, где прогресс встречается с защитой, а тени старых финансовых недостатков и государственного вторжения нависают особенно грозно.
В этой антиутопической одиссее давайте оставаться информированными, задавать острые вопросы и двигаться с мудростью. Исследуя неизведанные воды CBDC, омрачённые прошлыми финансовыми изъянами и потенциальным государственным вмешательством, давайте сохраним наши права, конфиденциальность и финансовый ландшафт защищёнными и устойчивыми. Будущее — цифровое; давайте отправимся в это путешествие с открытым разумом, мудрым сердцем и критическим взглядом на тени прошлых финансовых изъянов и государственного вмешательства, которые могут угрожать нашей финансовой свободе.