Loading...


Por: [Abhishek Tiwari]
No cenário em constante transformação das finanças globais, um novo capítulo está se desenrolando — um que levanta mais do que algumas sobrancelhas. As Moedas Digitais de Banco Central (CBDCs) surgem não apenas como protagonistas, mas como potenciais agentes de turbulência financeira, lançando sombras sobre a compreensão tradicional do dinheiro e despertando preocupações com privacidade, vigilância e interferência governamental.
Imagine um mundo onde as transações financeiras deixam um rastro indelével no universo digital, um mundo inaugurado pelas CBDCs — inovações que prometem uma revolução, mas também sinalizam uma potencial distopia financeira.
No centro desta metamorfose digital está o conceito das CBDCs, um conceito que, embora intrigante, acende sinais de alerta. Imagine a moeda do seu país transformada no código binário do universo digital, onde o banco central assume o papel principal em uma sinfonia sem precedentes de controle financeiro. Não mais confinadas à materialidade das cédulas e moedas, as CBDCs tornam-se forças dinâmicas, moldando um futuro marcado por preocupações com o excesso de poder do governo.
Mas esta jornada não está isenta de céticos. À medida que as CBDCs buscam romper barreiras, surge a pergunta: são refúgios inclusivos ou cavalos de Troia que comprometem a privacidade financeira? A promessa de inclusão torna-se uma espada de dois gumes à medida que as sombras das transações rastreáveis se tornam cada vez maiores, deixando os indivíduos expostos sob os holofotes digitais.
Ao percorrermos este terreno digital, algumas CBDCs demonstram não apenas inteligência, mas também uma potencial caixa de Pandora. Elas podem executar contratos, automatizar transações financeiras e dançar ao ritmo do dinheiro programável. Surge então a pergunta: isso é um farol de progresso ou um salto perigoso rumo a um território financeiro inexplorado?
Ainda assim, como em toda grande viagem, os desafios são muitos, e as sombras projetadas pelas CBDCs tornam-se mais pronunciadas. A transparência das transações ameaça a própria essência da privacidade. À medida que as transações se tornam rastreáveis, surge uma nova era de vigilância financeira, deixando os indivíduos vulneráveis a um escrutínio indevido.
No campo da cibersegurança, um herói pouco reconhecido torna-se um protagonista relutante. A vulnerabilidade das CBDCs a ameaças cibernéticas torna-se uma subtrama da nossa narrativa. À medida que embarcamos nesta odisseia digital, os riscos são altos, e a proteção dos dados pessoais torna-se primordial.
E quanto às estruturas bancárias tradicionais? A estabilidade que conhecemos há décadas enfrenta potenciais rupturas, e os alicerces dos bancos tradicionais estremecem na esteira das CBDCs. À medida que os bancos centrais se tornam concorrentes diretos dos provedores de serviços de pagamento, os bancos podem perder receita. Da mesma forma, uma nova forma de oportunidade de investimento pode reduzir a demanda dos consumidores por depósitos. Em contrapartida, isso pode reduzir o crédito bancário para a economia como um todo e, consequentemente, o crescimento econômico. É uma dança delicada entre inovação e o medo da instabilidade financeira, cujo desfecho permanece incerto.
O recém-lançado Rastreador de Moedas Digitais de Banco Central da HRF traça o perfil de cada país que está dando passos rumo a uma CBDC e conecta esses movimentos, em uma página da web, a informações sobre o histórico desse país em direitos humanos e corrupção. Ao compilar o rastreador, a HRF constatou que "as ditaduras estão liderando a corrida na implementação de CBDCs". A HRF estima que 3,7 bilhões de pessoas — 46% da população mundial — vivem sob ditaduras que estão experimentando CBDCs.
As CBDCs são vulneráveis a quedas de energia e conectividade insuficiente com a internet
Implementar CBDCs torna-se a missão do nosso herói, uma jornada repleta de desafios técnicos, regulatórios e logísticos. O chamado para criar uma moeda digital não é apenas uma inovação, mas também um potencial convite à interferência e manipulação governamental dentro do sistema financeiro.
China: Pagamento eletrônico em moeda digital (DCEP)
Nas ruas distópicas da China, o Pagamento Eletrônico em Moeda Digital (DCEP) se revela não como uma maravilha, mas como um prenúncio de controle social com seu próprio conjunto de sombrias sombras financeiras. As transações do dia a dia pulsam com vida, impulsionadas pelo dinheiro programável e pelo apelo das capacidades offline.
Características: O DCEP vai além de ser um substituto digital, sendo projetado para facilitar de forma fluida as transações cotidianas. No entanto, as sombras do aumento da vigilância levantam preocupações com a privacidade. O delicado equilíbrio entre progresso tecnológico e direitos individuais torna-se motivo de escrutínio, prenunciando um futuro em que liberdades pessoais são sacrificadas.
Histórico: O histórico da China de opacidade financeira e interferência governamental no setor bancário forma um pano de fundo sombrio para a narrativa em desenvolvimento. O potencial do DCEP de ampliar o alcance do governo sobre as transações financeiras pessoais adiciona uma camada de preocupação, dado o histórico do país de suprimir dissidências e infringir liberdades individuais.
Estados Unidos: Digital Dollar Project
Nas vastas e desoladas paisagens dos Estados Unidos, o Digital Dollar Project surge não como um farol de progresso, mas como um testemunho de eficiência e inclusão, embora com sua parcela de incertezas. Trata-se de uma iniciativa do setor privado que busca remodelar o cenário financeiro em uma narrativa tingida por nuances de controle corporativo.
Características: Eficiência e inclusão ocupam o centro do palco nesta narrativa, mas as sombras dos desafios regulatórios e da segurança de dados pairam intensamente, lançando dúvidas sobre o impacto potencial do projeto nas liberdades individuais. Discussões legislativas em andamento marcam a narrativa, mas o desfecho permanece incerto em uma história encoberta pela ambiguidade.
Histórico: Os EUA têm um histórico complexo de regulação financeira, com debates frequentes sobre privacidade e intervenção governamental. O sucesso do Digital Dollar Project depende de limites claros definidos por um arcabouço regulatório bem delineado, uma aspiração que parece cada vez mais distante em um mundo dominado por interesses corporativos.
Suécia: E-Krona
À medida que atravessamos as paisagens desoladas da Suécia, a E-Krona se desdobra como uma narrativa de adaptabilidade, mas não sem seus tropeços financeiros. É uma evolução digital focada em manter o acesso à moeda em uma sociedade sem dinheiro físico, retratando uma sociedade desprovida dos confortos familiares do dinheiro em espécie.
Características: O foco da E-Krona está na acessibilidade, aspirando a ser uma alternativa resiliente ao dinheiro físico em um mundo onde o anonimato é escasso. No entanto, surgem desafios, especialmente em áreas rurais, e as preocupações com privacidade persistem, lançando uma sombra sobre a potencial erosão das liberdades pessoais.
Histórico: O histórico da Suécia em inovação financeira é ofuscado pelos desafios potenciais de integrar uma moeda digital às estruturas existentes. O equilíbrio entre progresso e proteção torna-se cada vez mais precário em uma narrativa imersa em sombras.
União Europeia: CBDC da zona do euro

Nossa jornada termina no mosaico de nações que formam a União Europeia, onde a CBDC da zona do euro busca não complementar o dinheiro físico, mas abrir um caminho de controle e conformidade em um cenário financeiro sombrio.
Características: A narrativa da CBDC da zona do euro gira em torno de complementar o dinheiro físico, aprimorar pagamentos transfronteiriços e fomentar a inovação financeira — ideais que mascaram uma intenção mais sombria de controle centralizado. A harmonização regulatória torna-se um ponto central, garantindo uma experiência de usuário consistente e segura, mas ao custo da autonomia financeira individual.
Histórico: Os diversos cenários regulatórios entre os estados-membros da UE representam desafios para uma integração sem atritos, pintando um retrato de uma distopia financeira fragmentada. Navegar por esses desafios torna-se crucial para uma experiência do usuário segura e consistente, embora a sombra do controle centralizado paire intensamente.
Aspectos seguros: A segurança da CBDC da zona do euro reside em navegar com sucesso pelos desafios regulatórios. Se ela alcançar a harmonização entre os estados-membros da UE, poderá contribuir para uma experiência de usuário segura e consistente no cenário financeiro digital
À medida que nossa exploração crítica da odisseia digital se desenrola, surge uma narrativa paralela — o lado humano da saga digital. A privacidade, antes um direito sagrado, torna-se personagem da nossa história, enfrentando erosão diante de transações rastreáveis e do medo de vigilância indevida.
A vigilância governamental, antes um conceito distante, torna-se uma potencial antagonista. O uso indevido da tecnologia das CBDCs poderia conceder acesso sem precedentes às transações financeiras dos cidadãos, uma narrativa que remete a pesadelos orwellianos e ameaça o direito à privacidade financeira.
A inclusão financeira, antes um farol de esperança, enfrenta as sombras da potencial discriminação. O uso indevido das CBDCs poderia levar a acesso seletivo, violando princípios de tratamento igualitário e inclusão. É uma subtrama que desafia a própria essência da liberdade financeira.
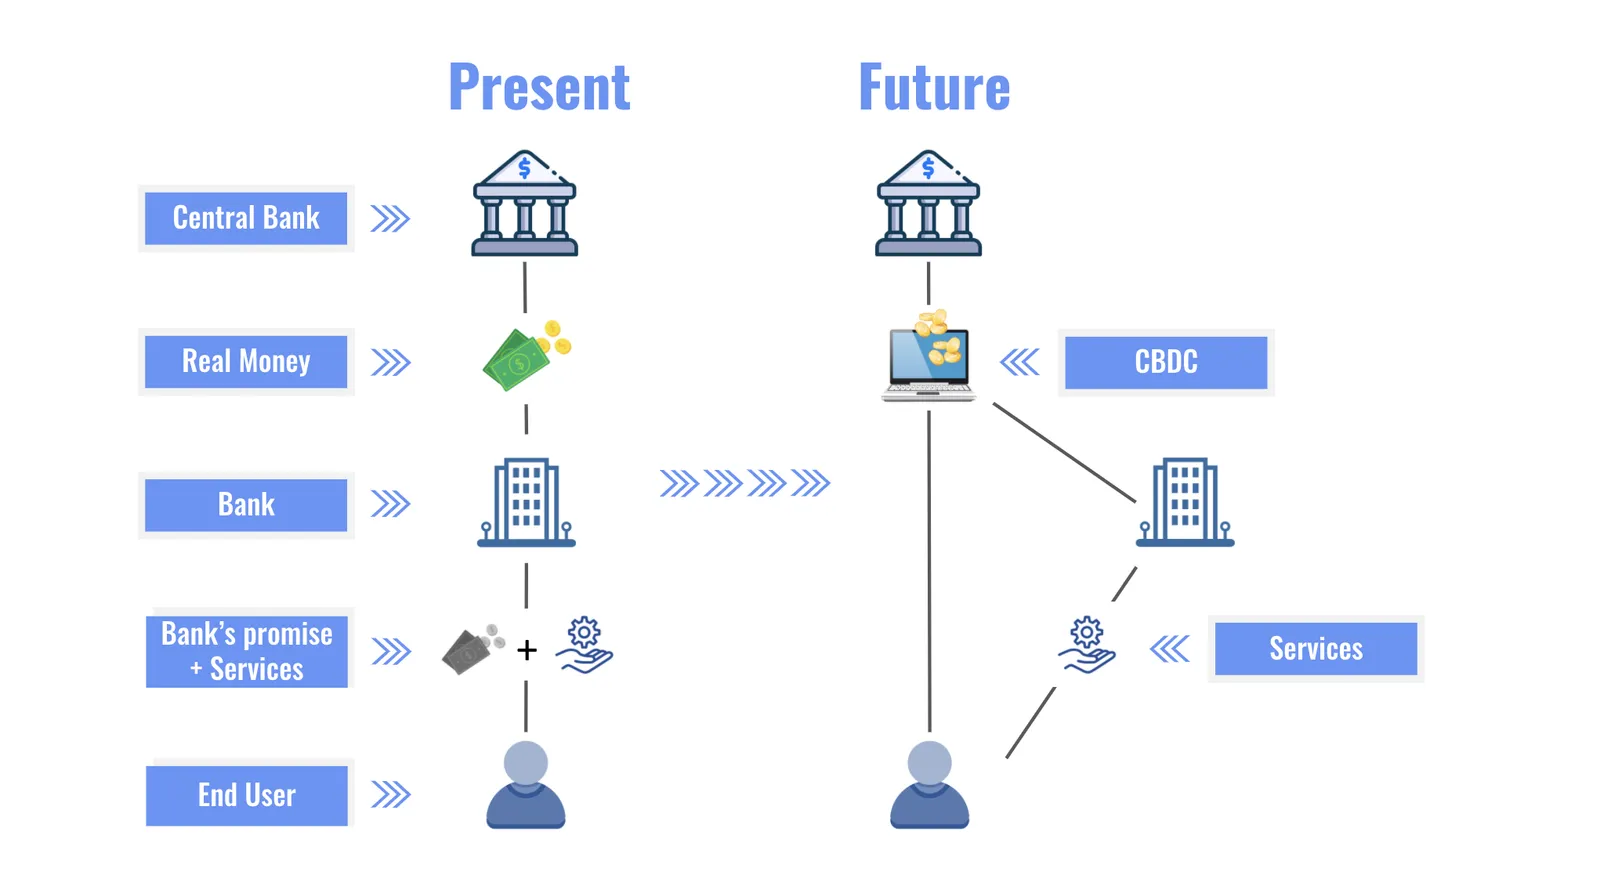
Para aqueles que se aventuram no território inexplorado das CBDCs, os recursos tornam-se sua bússola.
Esses recursos oferecem um vislumbre do cenário em evolução, fornecendo insights, pesquisas e atualizações sobre a odisseia digital.
À medida que navegamos por águas inexploradas manchadas por falhas financeiras passadas e interferência governamental, nossa narrativa toma rumos inesperados. Das movimentadas ruas da China às paisagens serenas da Suécia, dos campos de batalha legislativos dos Estados Unidos aos esforços coordenados da União Europeia, a odisseia digital é uma tapeçaria tecida com inovação, desafios e narrativas humanas.
Privacidade, cibersegurança e estabilidade financeira tornam-se personagens em nossa história distópica, cada uma desempenhando um papel crucial na formação da narrativa das CBDCs em meio aos espectros assombrosos de falhas financeiras passadas e potencial interferência governamental. Não se trata apenas de uma jornada de evolução digital; é uma busca por equilíbrio, onde o progresso encontra a proteção, e as sombras de falhas financeiras passadas e da intrusão governamental se projetam intensamente.
Nesta odisseia distópica, vamos nos manter informados, fazer perguntas incisivas e navegar com sabedoria. À medida que exploramos as águas inexploradas das CBDCs marcadas por falhas financeiras passadas e potencial interferência governamental, que nossos direitos, nossa privacidade e nosso cenário financeiro permaneçam seguros e resilientes. O futuro é digital — vamos embarcar nesta jornada com mentes abertas, corações sábios e um olhar crítico sobre as sombras das falhas financeiras passadas e da interferência governamental que podem ameaçar nossa liberdade financeira.