Loading...


Di : [Abhishek Tiwari]
Nel panorama in continuo mutamento della finanza globale si sta aprendo un nuovo capitolo, uno che solleva più di qualche perplessità. Le Central Bank Digital Currency (CBDC) emergono non solo come protagoniste, ma come potenziali agenti di sconvolgimento finanziario, gettando ombre sulla comprensione tradizionale del denaro e suscitando preoccupazioni in merito a privacy, sorveglianza e ingerenza governativa.
Immagina un mondo in cui le transazioni finanziarie lasciano una traccia indelebile nel regno digitale, un mondo introdotto dalle CBDC: innovazioni che promettono una rivoluzione ma che segnalano anche una potenziale distopia finanziaria.
Al cuore di questa metamorfosi digitale si trova il concetto di CBDC, un concetto che, per quanto intrigante, fa scattare campanelli d'allarme. Immagina la valuta della tua nazione trasformata nel codice binario del regno digitale, dove la banca centrale assume il ruolo centrale in una sinfonia di controllo finanziario senza precedenti. Non più confinate alla fisicità di banconote e monete, le CBDC diventano forze dinamiche, plasmando un futuro guastato da timori di abuso di potere governativo.
Ma questo viaggio non è privo di scettici. Mentre le CBDC si sforzano di abbattere le barriere, sorge la domanda: sono rifugi inclusivi o cavalli di Troia che compromettono la privacy finanziaria? La promessa di inclusività diventa un'arma a doppio taglio, poiché le ombre delle transazioni tracciabili incombono minacciose, lasciando gli individui esposti sotto i riflettori digitali.
Mentre attraversiamo questo terreno digitale, alcune CBDC mostrano non solo intelligenza ma un potenziale vaso di Pandora. Possono eseguire contratti, automatizzare transazioni finanziarie e danzare al ritmo del denaro programmabile. Sorge la domanda: è un faro di progresso o un pericoloso salto in un territorio finanziario inesplorato?
Eppure, come in ogni grande viaggio, le sfide abbondano e le ombre proiettate dalle CBDC si fanno più marcate. La trasparenza delle transazioni minaccia l'essenza stessa della privacy. Man mano che le transazioni diventano tracciabili, emerge una nuova era di sorveglianza finanziaria, lasciando gli individui vulnerabili a uno scrutinio ingiustificato.
Nel regno della cybersicurezza, un eroe non celebrato diventa un protagonista riluttante. La vulnerabilità delle CBDC alle minacce informatiche diventa una trama secondaria della nostra narrazione. Mentre ci imbarchiamo in questa odissea digitale, la posta in gioco è alta e la custodia dei dati personali diventa fondamentale.
E che dire delle strutture bancarie tradizionali? La stabilità che conosciamo da decenni affronta potenziali sconvolgimenti, e le fondamenta delle banche tradizionali tremano sulla scia delle CBDC. Man mano che le Banche Centrali diventano concorrenti diretti dei prestatori di servizi di pagamento, le banche potrebbero perdere reddito. Allo stesso modo, una nuova forma di opportunità di investimento potrebbe ridurre la domanda di depositi da parte dei consumatori. A sua volta, questo potrebbe ridurre i prestiti bancari all'economia complessiva e quindi la crescita economica. È una danza delicata tra l'innovazione e il timore di un'instabilità finanziaria, dove l'esito resta incerto.
Il Central Bank Digital Currency Tracker, appena lanciato dalla HRF, profila ogni paese che compie passi verso una CBDC e collega queste mosse, in una pagina web, a informazioni sul rispetto dei diritti umani e sulla corruzione di quel paese. Nel compilare il tracker, la HRF ha rilevato che "le dittature sono in prima linea nell'adozione delle CBDC". La HRF stima che 3,7 miliardi di persone – il 46% della popolazione mondiale – vivano sotto dittature che sperimentano le CBDC.
Le CBDC sono vulnerabili ai blackout elettrici e all'insufficiente connettività internet
Implementare le CBDC diventa la missione del nostro eroe, un viaggio irto di sfide tecniche, normative e logistiche. L'invito a creare una valuta digitale non è solo un'innovazione, ma un potenziale invito all'ingerenza e alla manipolazione governativa all'interno del sistema finanziario.
Cina: Digital Currency Electronic Payment (DCEP)
Nelle strade distopiche della Cina, il Digital Currency Electronic Payment (DCEP) si dispiega non come una meraviglia, ma come un presagio di controllo sociale con il proprio insieme di ombre finanziarie minacciose. Le transazioni di tutti i giorni pulsano di vita, grazie al denaro programmabile e al fascino delle funzionalità offline.
Caratteristiche: Il DCEP va oltre l'essere un surrogato digitale, progettato per facilitare senza soluzione di continuità le transazioni quotidiane. Tuttavia, le ombre di una sorveglianza accresciuta sollevano preoccupazioni sulla privacy. Il delicato equilibrio tra il progresso tecnologico e i diritti individuali diventa motivo di scrutinio, presagendo un futuro in cui le libertà personali vengono sacrificate.
Precedenti: La storia cinese di opacità finanziaria e di ingerenza governativa nel settore bancario è uno sfondo oscuro alla narrazione che si dispiega. Il potenziale del DCEP di estendere la portata del governo nelle transazioni finanziarie personali aggiunge un ulteriore motivo di preoccupazione, dato il passato del paese nel reprimere il dissenso e nel violare le libertà individuali.
Stati Uniti: Digital Dollar Project
Nei vasti e desolanti paesaggi degli Stati Uniti, il Digital Dollar Project emerge non come un faro di progresso, ma come una testimonianza di efficienza e inclusività, sebbene con la sua dose di incertezze. Iniziativa del settore privato, mira a ridisegnare il panorama finanziario in una narrazione tinta di sfumature di controllo aziendale.
Caratteristiche: Efficienza e inclusività occupano il centro della scena in questa narrazione, ma le ombre delle sfide normative e della sicurezza dei dati incombono minacciose, gettando dubbi sul potenziale impatto del progetto sulle libertà individuali. Discussioni legislative in corso segnano la narrazione, ma l'esito resta incerto in una storia offuscata dall'ambiguità.
Precedenti: Gli USA hanno una storia complessa di regolamentazione finanziaria, con frequenti dibattiti su privacy e intervento governativo. Il successo del Digital Dollar Project dipende da confini chiari definiti da un quadro normativo ben definito, un'aspirazione che appare sempre più sfuggente in un mondo dominato dagli interessi aziendali.
Svezia: E-Krona
Mentre attraversiamo i paesaggi desolati della Svezia, l'E-Krona si dispiega come una narrazione di adattabilità, ma non senza le sue insidie finanziarie. È un'evoluzione digitale incentrata sul mantenimento dell'accesso alla valuta in una società senza contanti, che ritrae una società priva delle familiari comodità del contante fisico.
Caratteristiche: I riflettori dell'E-Krona sono puntati sull'accessibilità, con l'aspirazione di essere un'alternativa resiliente al contante fisico in un mondo in cui l'anonimato è scarso. Tuttavia, sorgono delle sfide, specialmente nelle aree rurali, e persistono le preoccupazioni sulla privacy, gettando un'ombra sulla potenziale erosione delle libertà personali.
Precedenti: Il passato svedese di innovazione finanziaria è oscurato dalle potenziali sfide dell'integrare una valuta digitale nelle strutture esistenti. L'atto di equilibrio tra progresso e protezione diventa sempre più precario in una narrazione intrisa di ombre.
Unione Europea: CBDC dell'Eurozona

Il nostro viaggio si conclude nel mosaico di nazioni che formano l'Unione Europea, dove la CBDC dell'Eurozona cerca non di completare il contante fisico, ma di tracciare un percorso di controllo e conformità in un cupo panorama finanziario.
Caratteristiche: La narrazione della CBDC dell'Eurozona ruota attorno al completamento del contante fisico, al miglioramento dei pagamenti transfrontalieri e alla promozione dell'innovazione finanziaria - ideali che mascherano un intento più oscuro di controllo centralizzato. L'armonizzazione normativa diventa un punto focale, garantendo un'esperienza utente coerente e sicura, ma a costo dell'autonomia finanziaria individuale.
Precedenti: I diversi panorami normativi tra gli Stati membri dell'UE pongono sfide per un'integrazione senza soluzione di continuità, dipingendo il quadro di una distopia finanziaria frammentata. Navigare queste sfide diventa cruciale per un'esperienza utente sicura e coerente, anche se l'ombra del controllo centralizzato incombe minacciosa.
Aspetti rassicuranti: La sicurezza della CBDC dell'Eurozona risiede nel navigare con successo le sfide normative. Se raggiunge l'armonizzazione tra gli Stati membri dell'UE, può contribuire a un'esperienza utente sicura e coerente nel panorama finanziario digitale
Mentre la nostra esplorazione critica dell'odissea digitale si dispiega, emerge una narrazione parallela: il lato umano della saga digitale. La privacy, un tempo diritto sacro, diventa un personaggio della nostra storia, affrontando un'erosione di fronte alle transazioni tracciabili e al timore di una sorveglianza ingiustificata.
La sorveglianza governativa, un tempo concetto lontano, diventa un potenziale antagonista. L'uso improprio della tecnologia CBDC potrebbe concedere un accesso senza precedenti alle transazioni finanziarie dei cittadini, una narrazione che ricorda gli incubi orwelliani che minacciano il diritto alla privacy finanziaria.
L'inclusione finanziaria, un tempo faro di speranza, affronta le ombre di una potenziale discriminazione. L'uso improprio delle CBDC potrebbe portare a un accesso selettivo, violando i principi di parità di trattamento e di inclusività. È una trama secondaria che sfida l'essenza stessa della libertà finanziaria.
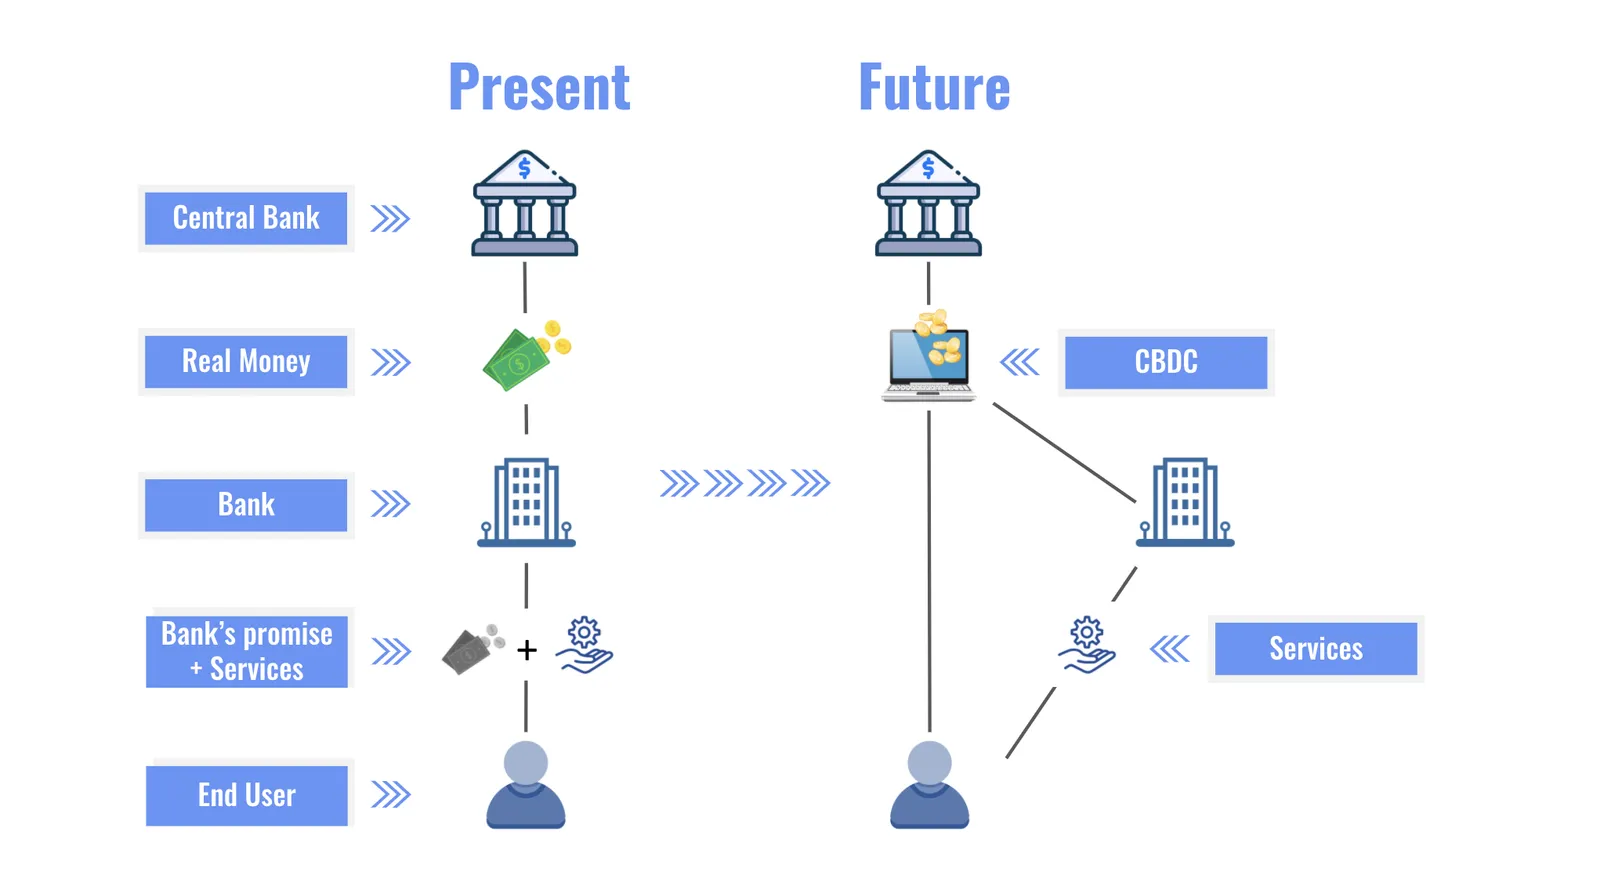
Per chi si avventura nel territorio inesplorato delle CBDC, le risorse diventano la propria bussola.
Queste risorse offrono uno sguardo sul panorama in evoluzione, fornendo approfondimenti, ricerche e aggiornamenti sull'odissea digitale.
Mentre navighiamo le acque inesplorate, macchiate da difetti finanziari del passato e dall'ingerenza governativa, la nostra narrazione prende svolte inaspettate. Dalle strade vivaci della Cina ai sereni paesaggi della Svezia, dai campi di battaglia legislativi degli Stati Uniti agli sforzi coordinati dell'Unione Europea, l'odissea digitale è un arazzo intessuto di innovazione, sfide e narrazioni umane.
Privacy, cybersicurezza e stabilità finanziaria diventano personaggi della nostra storia distopica, ciascuno con un ruolo cruciale nel plasmare la narrazione delle CBDC tra gli inquietanti spettri di difetti finanziari del passato e di una potenziale ingerenza governativa. Non è solo un viaggio di evoluzione digitale; è una ricerca di equilibrio, dove il progresso incontra la protezione, e le ombre dei difetti finanziari del passato e dell'intrusione governativa incombono minacciose.
In questa odissea distopica, restiamo informati, poniamo domande penetranti e navighiamo con saggezza. Mentre esploriamo le acque inesplorate delle CBDC, macchiate da difetti finanziari del passato e da una potenziale ingerenza governativa, facciamo in modo che i nostri diritti, la nostra privacy e il nostro panorama finanziario restino sicuri e resilienti. Il futuro è digitale - imbarchiamoci in questo viaggio con mente aperta, cuore saggio e un occhio critico sulle ombre dei difetti finanziari del passato e dell'ingerenza governativa che potrebbero minacciare la nostra libertà finanziaria.