Loading...


द्वारा : [Abhishek Tiwari]
वैश्विक वित्त के लगातार बदलते परिदृश्य में एक नया अध्याय खुल रहा है—ऐसा अध्याय जो कम-से-कम कुछ भौंहें ज़रूर चढ़ा देता है। Central Bank Digital Currencies (CBDCs) केवल मुख्य पात्रों के रूप में नहीं, बल्कि संभावित वित्तीय उथल-पुथल के कारकों के रूप में उभरती हैं, जो धन की पारंपरिक समझ पर छाया डालती हैं और गोपनीयता, निगरानी तथा सरकारी हस्तक्षेप को लेकर चिंताएँ पैदा करती हैं।
ज़रा एक ऐसे संसार की कल्पना कीजिए जहाँ वित्तीय लेन-देन डिजिटल जगत में एक अमिट निशान छोड़ते हों—एक ऐसा संसार जिसे CBDCs लेकर आती हैं—ऐसी नवाचारें जो क्रांति का वादा तो करती हैं, लेकिन साथ ही एक संभावित वित्तीय डिस्टोपिया का संकेत भी देती हैं।
इस डिजिटल रूपांतरण के केंद्र में CBDCs की अवधारणा है—एक ऐसी अवधारणा जो जितनी आकर्षक है, उतने ही खतरे के संकेत भी देती है। कल्पना कीजिए कि आपके देश की मुद्रा डिजिटल दुनिया के binary code में बदल जाए, जहाँ केंद्रीय बैंक वित्तीय नियंत्रण की एक अभूतपूर्व धुन में मुख्य भूमिका निभाता हो। अब नोटों और सिक्कों की भौतिक सीमा में बंधी न रहकर, CBDCs ऐसी गतिशील शक्तियाँ बन जाती हैं जो सरकारी अतिरेक की आशंकाओं से घिरे भविष्य को आकार देती हैं।
लेकिन यह यात्रा संदेह करने वालों से खाली नहीं है। जब CBDCs सीमाएँ तोड़ने की कोशिश करती हैं, तो प्रश्न उठता है: क्या वे समावेशी आश्रय हैं या ऐसे trojan horse जो वित्तीय गोपनीयता से समझौता करते हैं? समावेशिता का वादा दोधारी तलवार बन जाता है, क्योंकि traceable transactions की छाया बहुत बड़ी होकर उभरती है और व्यक्तियों को डिजिटल रोशनी में उजागर छोड़ देती है।
जब हम इस डिजिटल भूभाग से गुज़रते हैं, तो कुछ CBDCs केवल बुद्धिमत्ता ही नहीं, बल्कि एक संभावित Pandora's box भी दिखाती हैं। वे contracts execute कर सकती हैं, वित्तीय लेन-देन को automate कर सकती हैं, और programmable money की धुन पर चल सकती हैं। तब प्रश्न उठता है: क्या यह प्रगति का प्रकाशस्तंभ है या अनजान वित्तीय क्षेत्र में एक खतरनाक छलांग?
फिर भी, हर महान यात्रा की तरह, चुनौतियाँ बहुत हैं, और CBDCs की छाया और भी स्पष्ट हो जाती है। लेन-देन की पारदर्शिता गोपनीयता के मूल सार को ही खतरे में डालती है। जैसे-जैसे लेन-देन traceable होते जाते हैं, वित्तीय निगरानी का एक नया युग उभरता है, जिससे लोग अनुचित जाँच-पड़ताल के प्रति असुरक्षित हो जाते हैं।
cybersecurity के क्षेत्र में एक अनसुना नायक अनिच्छुक मुख्य पात्र बन जाता है। cyber threats के प्रति CBDCs की संवेदनशीलता हमारी कथा में एक उपकथा बन जाती है। जब हम इस डिजिटल यात्रा पर निकलते हैं, दाँव बहुत ऊँचे होते हैं, और व्यक्तिगत डेटा की सुरक्षा सर्वोपरि बन जाती है।
और पारंपरिक बैंकिंग ढाँचे का क्या? दशकों से जानी-पहचानी स्थिरता संभावित व्यवधानों का सामना करती है, और CBDCs के प्रभाव से पारंपरिक बैंकों की नींव हिलने लगती है। जैसे-जैसे Central Banks payment service providers के सीधे प्रतिस्पर्धी बनते हैं, बैंकों की आय घट सकती है। इसी तरह, निवेश के नए अवसर उपभोक्ताओं की जमा-राशि की मांग को कम कर सकते हैं। इसके परिणामस्वरूप, समग्र अर्थव्यवस्था में बैंक ऋण कम हो सकता है और आर्थिक विकास प्रभावित हो सकता है। यह नवाचार और वित्तीय अस्थिरता के भय के बीच एक नाज़ुक संतुलन है, जिसका परिणाम अभी भी अनिश्चित है।
HRF का अभी-अभी शुरू किया गया Central Bank Digital Currency Tracker उन प्रत्येक देशों की प्रोफ़ाइल प्रस्तुत करता है जो CBDC की दिशा में कदम उठा रहे हैं, और इन कदमों को एक वेब पेज पर उस देश के मानवाधिकार और भ्रष्टाचार के रिकॉर्ड से जुड़ी जानकारी के साथ जोड़ता है। tracker तैयार करते समय HRF ने पाया कि “CBDC deployment में तानाशाही शासन अग्रिम पंक्ति में हैं।” HRF का अनुमान है कि 3.7 अरब लोग – विश्व की 46% आबादी – ऐसी तानाशाहियों के अधीन रहते हैं जो CBDCs के साथ प्रयोग कर रही हैं।
CBDCs बिजली कटौती और अपर्याप्त internet connectivity के प्रति संवेदनशील हैं
CBDCs को लागू करना हमारे नायक की खोज बन जाता है—एक ऐसी यात्रा जो तकनीकी, नियामकीय और व्यवस्थागत चुनौतियों से भरी है। डिजिटल मुद्रा बनाने का आह्वान केवल नवाचार नहीं, बल्कि वित्तीय प्रणाली के भीतर सरकारी हस्तक्षेप और हेरफेर के लिए एक संभावित निमंत्रण भी है।
चीन: Digital Currency Electronic Payment (DCEP)
चीन की डिस्टोपियन सड़कों पर, Digital Currency Electronic Payment (DCEP) किसी चमत्कार की तरह नहीं, बल्कि सामाजिक नियंत्रण के अग्रदूत के रूप में सामने आता है, जिसके साथ वित्तीय अंधकार की अपनी अशुभ छायाएँ जुड़ी हैं। programmable money और offline capabilities के आकर्षण के कारण रोज़मर्रा के लेन-देन जीवन से भर उठते हैं।
विशेषताएँ: DCEP एक साधारण digital surrogate होने से आगे बढ़ता है; इसे रोज़मर्रा के लेन-देन को सहज रूप से संभव बनाने के लिए डिज़ाइन किया गया है। लेकिन बढ़ी हुई निगरानी की छाया गोपनीयता को लेकर चिंताएँ उत्पन्न करती है। तकनीकी प्रगति और व्यक्तिगत अधिकारों के बीच नाज़ुक संतुलन जाँच-पड़ताल का विषय बन जाता है, और ऐसे भविष्य की आहट देता है जहाँ व्यक्तिगत स्वतंत्रताओं का बलिदान किया जाता है।
पिछला रिकॉर्ड: वित्तीय अपारदर्शिता और बैंकिंग में सरकारी हस्तक्षेप का चीन का इतिहास इस उभरती कथा की एक अंधेरी पृष्ठभूमि है। DCEP में सरकार की पहुँच को व्यक्तिगत वित्तीय लेन-देन तक बढ़ाने की क्षमता चिंता को और गहरा करती है, विशेषकर इसलिए क्योंकि देश का रिकॉर्ड असहमति को दबाने और व्यक्तिगत स्वतंत्रताओं का उल्लंघन करने का रहा है।
संयुक्त राज्य अमेरिका: Digital Dollar Project
संयुक्त राज्य अमेरिका के विशाल, उदास परिदृश्यों में, Digital Dollar Project प्रगति के प्रकाशस्तंभ की तरह नहीं, बल्कि दक्षता और समावेशिता के प्रमाण के रूप में उभरता है—हालाँकि अपनी अनिश्चितताओं के साथ। यह private-sector initiative वित्तीय परिदृश्य को ऐसी कथा में नया आकार देने का प्रयास करता है जिस पर corporate control की छाया पड़ी हुई है।
विशेषताएँ: इस कथा में दक्षता और समावेशिता केंद्र में हैं, लेकिन नियामकीय चुनौतियों और data security की छायाएँ बहुत बड़ी हैं, जो व्यक्तिगत स्वतंत्रताओं पर इस परियोजना के संभावित प्रभाव पर संदेह पैदा करती हैं। चल रही विधायी चर्चाएँ इस कथा को चिह्नित करती हैं, लेकिन अस्पष्टता से घिरी कहानी में परिणाम अभी भी अनिश्चित है।
पिछला रिकॉर्ड: अमेरिका का वित्तीय regulation का इतिहास जटिल रहा है, जहाँ गोपनीयता और सरकारी हस्तक्षेप पर बार-बार बहस होती रही है। Digital Dollar Project की सफलता स्पष्ट सीमाओं पर निर्भर करती है, जिन्हें एक सुव्यवस्थित regulatory framework द्वारा परिभाषित किया जाना चाहिए—एक ऐसी आकांक्षा जो corporate interests से संचालित दुनिया में और अधिक दूर होती दिखती है।
स्वीडन: E-Krona
जब हम स्वीडन के उजाड़ परिदृश्यों से गुजरते हैं, तो E-Krona अनुकूलनशीलता की कथा के रूप में उभरती है, लेकिन अपने वित्तीय जोखिमों के बिना नहीं। यह cashless society में मुद्रा तक पहुँच बनाए रखने पर केंद्रित एक डिजिटल विकास है, जो ऐसे समाज का चित्र प्रस्तुत करता है जहाँ भौतिक नकदी की परिचित सहजता अनुपस्थित है।
विशेषताएँ: E-Krona का केंद्रबिंदु accessibility है; इसका लक्ष्य ऐसे संसार में भौतिक नकदी के लिए एक सक्षम और resilient विकल्प बनना है जहाँ anonymity दुर्लभ है। हालाँकि चुनौतियाँ उभरती हैं, खासकर ग्रामीण क्षेत्रों में, और गोपनीयता संबंधी चिंताएँ बनी रहती हैं, जिससे व्यक्तिगत स्वतंत्रताओं के संभावित क्षरण पर उदासी छा जाती है।
पिछला रिकॉर्ड: वित्तीय नवाचार में स्वीडन का पिछला रिकॉर्ड मौजूदा ढाँचों में डिजिटल मुद्रा को शामिल करने की संभावित चुनौतियों से ढक जाता है। प्रगति और सुरक्षा के बीच संतुलन साधने का काम एक ऐसी कथा में और भी अधिक जोखिमपूर्ण हो जाता है जो छायाओं से भरी है।
यूरोपीय संघ: Eurozone CBDC

हमारी यात्रा उन देशों के समूह में समाप्त होती है जो यूरोपीय संघ का निर्माण करते हैं, जहाँ Eurozone CBDC भौतिक नकदी का पूरक बनने के बजाय, एक उदास वित्तीय परिदृश्य में नियंत्रण और अनुरूपता का मार्ग तैयार करने का प्रयास करती है।
विशेषताएँ: Eurozone CBDC की कथा भौतिक नकदी का पूरक बनने, cross-border payments को बेहतर बनाने और वित्तीय नवाचार को बढ़ावा देने के इर्द-गिर्द घूमती है—ऐसे आदर्श जो केंद्रीकृत नियंत्रण की एक अधिक अंधेरी मंशा को छिपाते हैं। नियामकीय harmonization एक केंद्रबिंदु बन जाती है, जो एक समान और सुरक्षित user experience सुनिश्चित करती है, लेकिन इसकी कीमत व्यक्तिगत वित्तीय स्वायत्तता के रूप में चुकानी पड़ती है।
पिछला रिकॉर्ड: EU सदस्य देशों के बीच विविध regulatory landscapes निर्बाध integration के लिए चुनौतियाँ पैदा करते हैं, जो एक खंडित वित्तीय डिस्टोपिया की तस्वीर पेश करते हैं। इन चुनौतियों से पार पाना सुरक्षित और सुसंगत user experience के लिए महत्वपूर्ण बन जाता है, हालाँकि केंद्रीकृत नियंत्रण की छाया बहुत बड़ी बनी रहती है।
सुरक्षित पहलू: Eurozone CBDC की सुरक्षा नियामकीय चुनौतियों से सफलतापूर्वक निपटने में निहित है। यदि यह EU सदस्य देशों के बीच harmonization हासिल कर लेती है, तो यह डिजिटल वित्तीय परिदृश्य में एक सुरक्षित और सुसंगत user experience में योगदान दे सकती है
जैसे-जैसे हमारी यह आलोचनात्मक डिजिटल यात्रा आगे बढ़ती है, एक समानांतर कथा उभरती है—डिजिटल गाथा का मानवीय पक्ष। गोपनीयता, जो कभी एक पवित्र अधिकार थी, हमारी कहानी का एक पात्र बन जाती है, जो traceable transactions और अनुचित निगरानी के भय के सामने क्षरण का सामना कर रही है।
सरकारी निगरानी, जो कभी एक दूर की अवधारणा थी, एक संभावित विरोधी बन जाती है। CBDC technology का दुरुपयोग नागरिकों के वित्तीय लेन-देन तक अभूतपूर्व पहुँच दे सकता है—एक ऐसी कथा जो Orwellian दुःस्वप्नों की याद दिलाती है और वित्तीय गोपनीयता के अधिकार को खतरे में डालती है।
वित्तीय समावेशन, जो कभी आशा का प्रतीक था, संभावित भेदभाव की छाया का सामना करता है। CBDCs का दुरुपयोग चयनात्मक पहुँच का कारण बन सकता है, जिससे समान व्यवहार और समावेशिता के सिद्धांतों का उल्लंघन होता है। यह एक ऐसी उपकथा है जो वित्तीय स्वतंत्रता के मूल सार को चुनौती देती है।
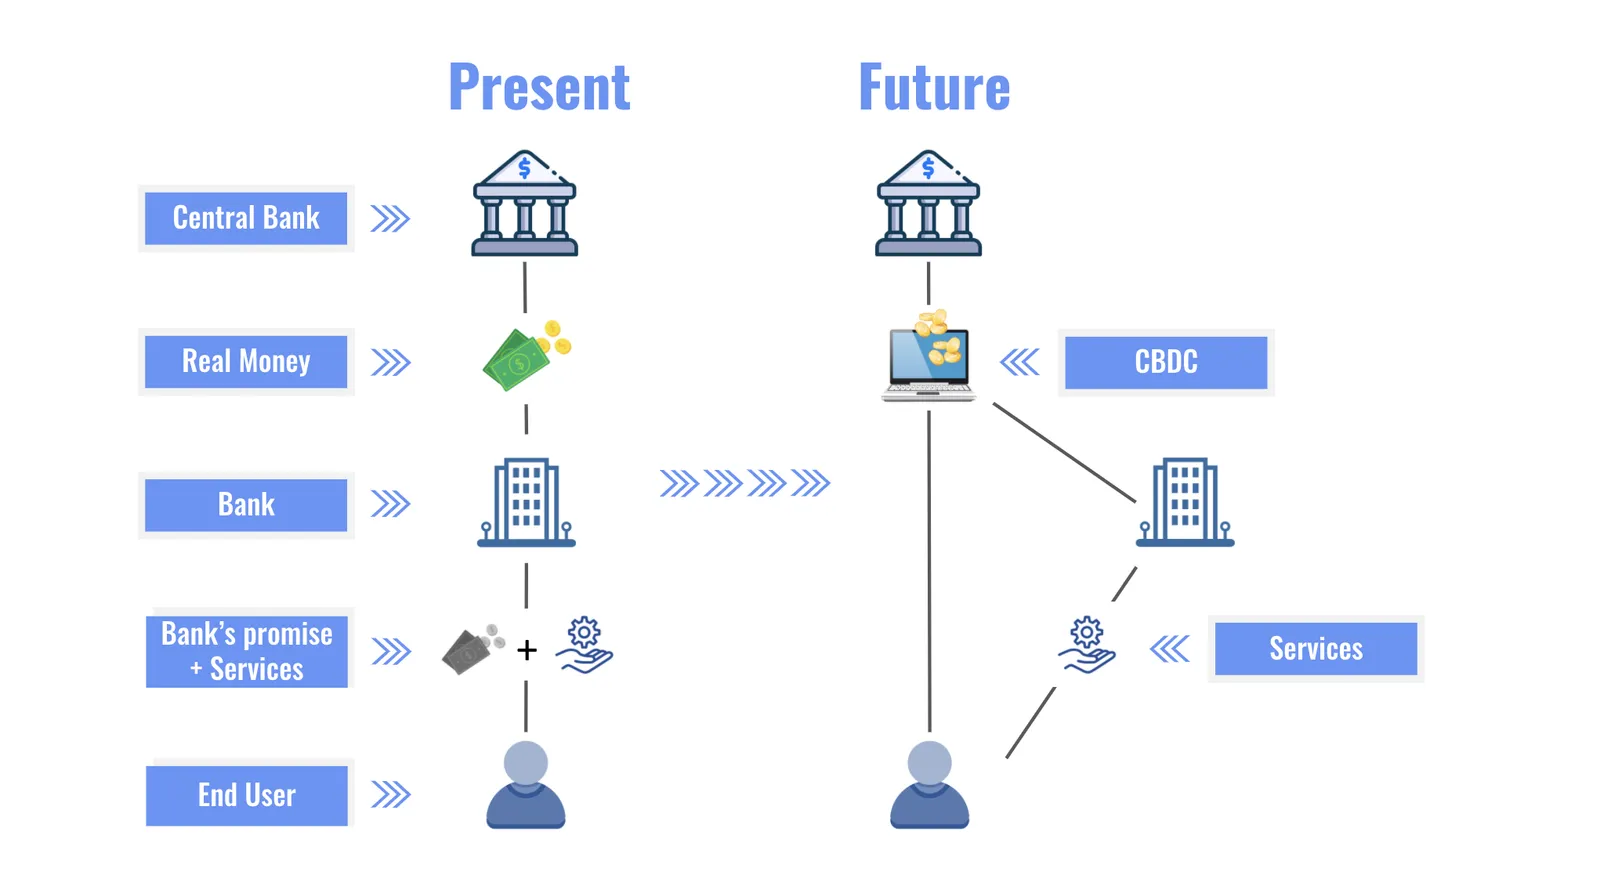
जो लोग CBDCs के अनजाने क्षेत्र में कदम रख रहे हैं, उनके लिए संसाधन दिशासूचक बन जाते हैं।
ये संसाधन इस विकसित होते परिदृश्य की एक झलक देते हैं, और डिजिटल यात्रा पर अंतर्दृष्टि, शोध तथा अद्यतन जानकारी प्रदान करते हैं।
जब हम पिछली वित्तीय खामियों और सरकारी हस्तक्षेप से दूषित अनजाने जलक्षेत्रों में यात्रा करते हैं, तो हमारी कथा अप्रत्याशित मोड़ लेती है। चीन की व्यस्त सड़कों से लेकर स्वीडन के शांत परिदृश्यों तक, संयुक्त राज्य अमेरिका के विधायी युद्धक्षेत्रों से लेकर यूरोपीय संघ के समन्वित प्रयासों तक, यह डिजिटल यात्रा नवाचार, चुनौतियों और मानवीय कथाओं से बुनी हुई एक जटिल चादर है।
गोपनीयता, cybersecurity और वित्तीय स्थिरता हमारी डिस्टोपियन कहानी के पात्र बन जाते हैं, जिनमें से प्रत्येक पिछली वित्तीय खामियों और संभावित सरकारी हस्तक्षेप की भयावह छायाओं के बीच CBDCs की कथा को आकार देने में महत्वपूर्ण भूमिका निभाता है। यह केवल डिजिटल विकास की यात्रा नहीं है; यह संतुलन की खोज है, जहाँ प्रगति सुरक्षा से मिलती है, और पिछली वित्तीय खामियों तथा सरकारी दखल की छाया बहुत बड़ी होकर मंडराती रहती है।
इस डिस्टोपियन यात्रा में, आइए सूचित रहें, गहरे सवाल पूछें, और बुद्धिमानी से आगे बढ़ें। जब हम CBDCs के उन अनजाने जलक्षेत्रों का अन्वेषण करते हैं जो पिछली वित्तीय खामियों और संभावित सरकारी हस्तक्षेप से दूषित हैं, तब हमारे अधिकार, हमारी गोपनीयता और हमारा वित्तीय परिदृश्य सुरक्षित और resilient बने रहें। भविष्य डिजिटल है—आइए इस यात्रा पर खुले मन, विवेकपूर्ण हृदय, और पिछली वित्तीय खामियों तथा सरकारी हस्तक्षेप की उन छायाओं पर सजग नज़र के साथ निकलें जो हमारी वित्तीय स्वतंत्रता को खतरे में डाल सकती हैं।