Loading...


Par : [Abhishek Tiwari]
Dans le paysage sans cesse mouvant de la finance mondiale, un nouveau chapitre est en train de s’écrire — un chapitre qui soulève plus de quelques inquiétudes. Les monnaies numériques de banque centrale (CBDC) émergent non seulement comme des protagonistes, mais aussi comme de potentiels agents de bouleversement financier, projetant des ombres sur la compréhension traditionnelle de la monnaie et suscitant des préoccupations en matière de vie privée, de surveillance et d’ingérence gouvernementale.
Imaginez un monde où les transactions financières laissent une trace indélébile dans le domaine numérique, un monde inauguré par les CBDC — des innovations qui promettent une révolution, mais qui annoncent aussi une potentielle dystopie financière.
Au cœur de cette métamorphose numérique se trouve le concept des CBDC, un concept qui, bien qu’intrigant, soulève des signaux d’alarme. Imaginez la monnaie de votre nation transformée en code binaire dans le domaine numérique, où la banque centrale occupe le devant de la scène dans une symphonie sans précédent de contrôle financier. Ne se limitant plus à la matérialité des billets et des pièces, les CBDC deviennent des forces dynamiques, façonnant un avenir marqué par les craintes d’un excès de pouvoir gouvernemental.
Mais ce voyage n’est pas sans sceptiques. Alors que les CBDC cherchent à faire tomber les barrières, une question se pose : sont-elles des refuges inclusifs ou des chevaux de Troie qui compromettent la vie privée financière ? La promesse d’inclusion devient une arme à double tranchant à mesure que l’ombre des transactions traçables grandit, laissant les individus exposés sous les projecteurs numériques.
En parcourant ce terrain numérique, certaines CBDC affichent non seulement de l’intelligence, mais aussi une potentielle boîte de Pandore. Elles peuvent exécuter des contrats, automatiser des transactions financières et danser au rythme de la monnaie programmable. La question se pose : est-ce un phare du progrès ou un saut dangereux dans un territoire financier inexploré ?
Pourtant, comme dans tout grand voyage, les défis abondent, et les ombres projetées par les CBDC deviennent plus marquées. La transparence des transactions menace l’essence même de la vie privée. À mesure que les transactions deviennent traçables, une nouvelle ère de surveillance financière émerge, laissant les individus vulnérables à un examen injustifié.
Dans le domaine de la cybersécurité, un héros méconnu devient un protagoniste réticent. La vulnérabilité des CBDC face aux cybermenaces devient une intrigue secondaire dans notre récit. Alors que nous nous engageons dans cette odyssée numérique, les enjeux sont élevés, et la protection des données personnelles devient primordiale.
Et qu’en est-il des structures bancaires traditionnelles ? La stabilité que nous connaissons depuis des décennies fait face à de potentielles perturbations, et les fondations des banques traditionnelles tremblent dans le sillage des CBDC. À mesure que les banques centrales deviennent des concurrentes directes des prestataires de services de paiement, les banques pourraient perdre des revenus. De même, une nouvelle forme d’opportunité d’investissement pourrait réduire la demande de dépôts des consommateurs. En retour, cela pourrait diminuer les prêts bancaires à l’économie dans son ensemble et, par conséquent, la croissance économique. C’est une danse délicate entre l’innovation et la peur de l’instabilité financière, dont l’issue reste incertaine.
Le Central Bank Digital Currency Tracker, tout juste lancé par la HRF, dresse le profil de chaque pays entreprenant des démarches vers une CBDC et relie ces initiatives, sur une page web, à des informations sur le bilan de ce pays en matière de droits humains et de corruption. En compilant ce suivi, la HRF a constaté que « les dictatures mènent la charge dans le déploiement des CBDC ». La HRF estime que 3,7 milliards de personnes — 46 % de la population mondiale — vivent sous des dictatures expérimentant les CBDC.
Les CBDC sont vulnérables aux coupures d’électricité et à une connectivité internet insuffisante
La mise en œuvre des CBDC devient la quête de notre héros, un voyage semé de défis techniques, réglementaires et logistiques. L’appel à créer une monnaie numérique n’est pas seulement une innovation, mais aussi une potentielle invitation à l’ingérence et à la manipulation gouvernementales au sein du système financier.
Chine : Digital Currency Electronic Payment (DCEP)
Dans les rues dystopiques de la Chine, le Digital Currency Electronic Payment (DCEP) ne se déploie pas comme une merveille, mais comme un présage de contrôle sociétal, avec son propre ensemble d’ombres financières inquiétantes. Les transactions quotidiennes vibrent de vie, grâce à la monnaie programmable et à l’attrait des capacités hors ligne.
Caractéristiques : Le DCEP va au-delà du simple substitut numérique, étant conçu pour faciliter sans friction les transactions du quotidien. Cependant, les ombres d’une surveillance accrue soulèvent des inquiétudes quant à la vie privée. L’équilibre délicat entre progrès technologique et droits individuels devient un motif d’examen attentif, annonçant un avenir où les libertés personnelles sont sacrifiées.
Historique : L’histoire de la Chine en matière d’opacité financière et d’ingérence gouvernementale dans le secteur bancaire constitue un arrière-plan sombre pour le récit en cours. Le potentiel du DCEP à étendre la portée du gouvernement dans les transactions financières personnelles ajoute une couche d’inquiétude, compte tenu du passé du pays en matière de répression de la dissidence et d’atteinte aux libertés individuelles.
États-Unis : Digital Dollar Project
Dans les vastes paysages moroses des États-Unis, le Digital Dollar Project émerge non pas comme un phare de progrès, mais comme un témoignage d’efficacité et d’inclusivité, bien qu’accompagné de son lot d’incertitudes. Initiative du secteur privé, il vise à remodeler le paysage financier dans un récit teinté de nuances de contrôle corporatif.
Caractéristiques : L’efficacité et l’inclusivité occupent le devant de la scène dans ce récit, mais l’ombre des défis réglementaires et de la sécurité des données plane lourdement, jetant le doute sur l’impact potentiel du projet sur les libertés individuelles. Les discussions législatives en cours marquent le récit, mais l’issue reste incertaine dans une histoire obscurcie par l’ambiguïté.
Historique : Les États-Unis ont une histoire complexe de régulation financière, avec de fréquents débats sur la vie privée et l’intervention gouvernementale. Le succès du Digital Dollar Project dépend de limites claires définies par un cadre réglementaire bien établi, une aspiration qui semble de plus en plus insaisissable dans un monde dominé par les intérêts des entreprises.
Suède : E-Krona
Alors que nous traversons les paysages désolés de la Suède, l’E-Krona se présente comme un récit d’adaptabilité, mais non sans ses pièges financiers. C’est une évolution numérique axée sur le maintien de l’accès à la monnaie dans une société sans espèces, dépeignant une société privée du confort familier de l’argent physique.
Caractéristiques : L’E-Krona met l’accent sur l’accessibilité, aspirant à être une alternative résiliente à l’argent physique dans un monde où l’anonymat est rare. Cependant, des défis apparaissent, notamment dans les zones rurales, et les préoccupations liées à la vie privée persistent, jetant une ombre sur l’érosion potentielle des libertés personnelles.
Historique : Le passé de la Suède en matière d’innovation financière est assombri par les défis potentiels de l’intégration d’une monnaie numérique dans les structures existantes. L’équilibre entre progrès et protection devient de plus en plus précaire dans un récit baigné d’ombres.
Union européenne : CBDC de la zone euro

Notre voyage s’achève dans la mosaïque de nations qui composent l’Union européenne, où la CBDC de la zone euro cherche non pas à compléter l’argent physique, mais à tracer une voie de contrôle et de conformité dans un paysage financier sombre.
Caractéristiques : Le récit de la CBDC de la zone euro tourne autour de la complémentarité avec l’argent physique, de l’amélioration des paiements transfrontaliers et de la promotion de l’innovation financière — des idéaux qui masquent une intention plus sombre de contrôle centralisé. L’harmonisation réglementaire devient un point central, garantissant une expérience utilisateur cohérente et sûre, mais au prix de l’autonomie financière individuelle.
Historique : La diversité des paysages réglementaires parmi les États membres de l’UE pose des défis à une intégration fluide, dressant le tableau d’une dystopie financière fragmentée. Relever ces défis devient crucial pour une expérience utilisateur sûre et cohérente, bien que l’ombre du contrôle centralisé plane largement.
Aspects sûrs : La sécurité de la CBDC de la zone euro réside dans sa capacité à surmonter avec succès les défis réglementaires. Si elle parvient à harmoniser les États membres de l’UE, elle peut contribuer à une expérience utilisateur sûre et cohérente dans le paysage financier numérique
Alors que notre exploration critique de l’odyssée numérique se déploie, un récit parallèle émerge — le côté humain de la saga numérique. La vie privée, autrefois un droit sacré, devient un personnage de notre histoire, confronté à l’érosion face aux transactions traçables et à la peur d’une surveillance injustifiée.
La surveillance gouvernementale, autrefois concept lointain, devient un antagoniste potentiel. L’usage abusif de la technologie des CBDC pourrait accorder un accès sans précédent aux transactions financières des citoyens, un récit rappelant les cauchemars orwelliens qui menacent le droit à la vie privée financière.
L’inclusion financière, autrefois un phare d’espoir, se heurte à l’ombre d’une discrimination potentielle. Le mauvais usage des CBDC pourrait conduire à un accès sélectif, violant les principes d’égalité de traitement et d’inclusivité. C’est une intrigue secondaire qui remet en question l’essence même de la liberté financière.
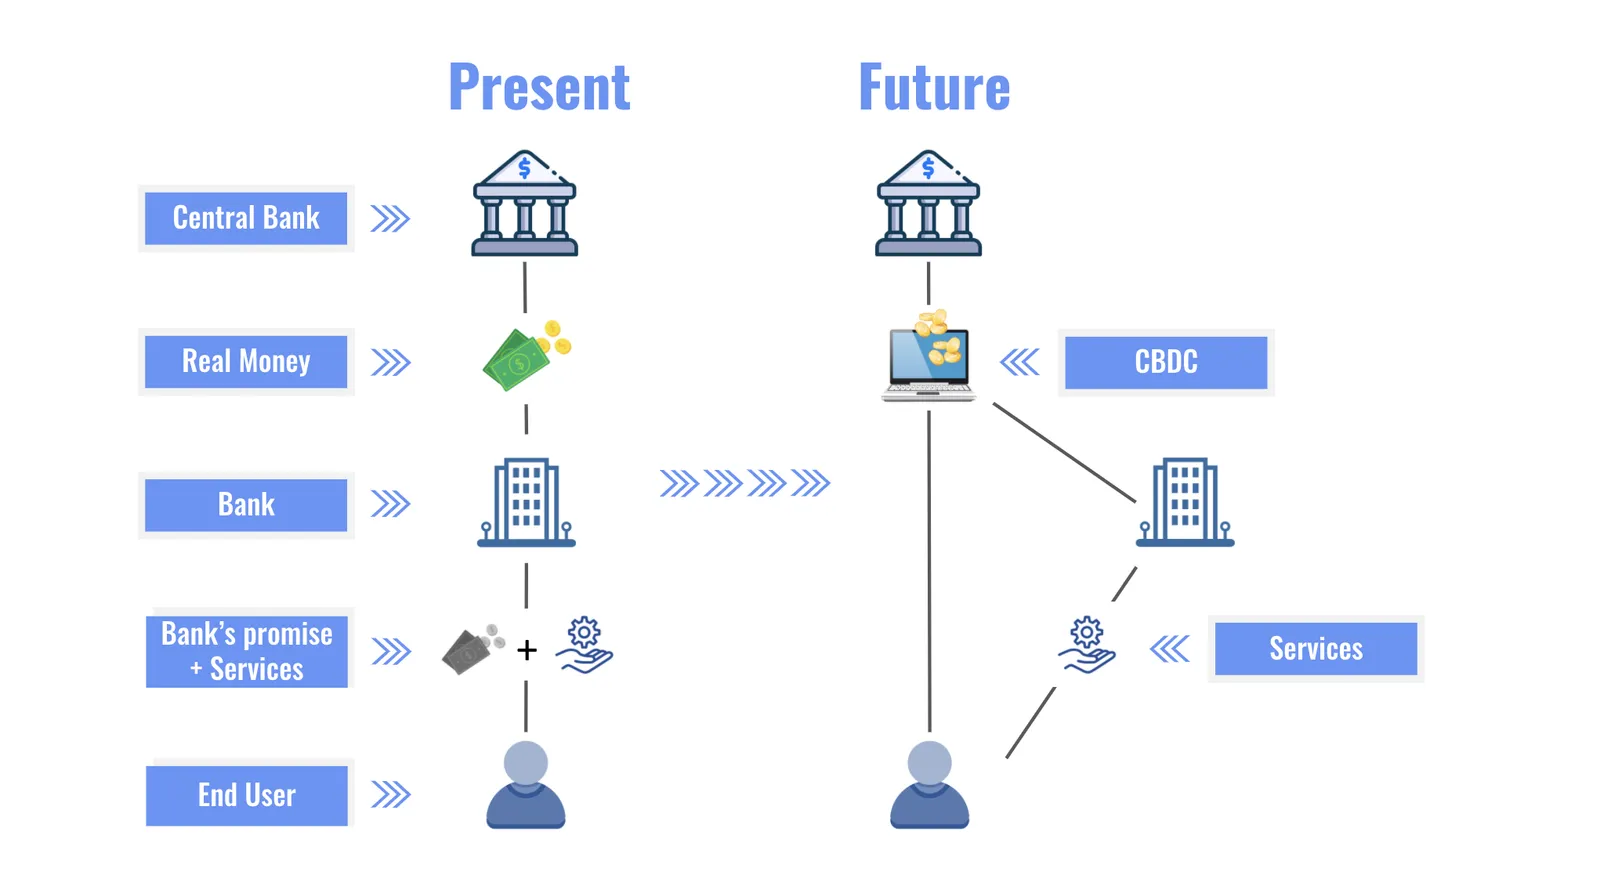
Pour celles et ceux qui s’aventurent dans le territoire inexploré des CBDC, les ressources deviennent votre boussole.
Ces ressources offrent un aperçu du paysage en évolution, en fournissant des analyses, des recherches et des mises à jour sur l’odyssée numérique.
Alors que nous voguons sur des eaux inexplorées entachées par les failles financières du passé et l’ingérence gouvernementale, notre récit prend des tournants inattendus. Des rues animées de la Chine aux paysages sereins de la Suède, des champs de bataille législatifs des États-Unis aux efforts coordonnés de l’Union européenne, l’odyssée numérique est une tapisserie tissée d’innovation, de défis et de récits humains.
La vie privée, la cybersécurité et la stabilité financière deviennent des personnages de notre histoire dystopique, chacun jouant un rôle crucial dans la manière dont se construit le récit des CBDC au milieu des spectres inquiétants des failles financières passées et de la possible ingérence gouvernementale. Ce n’est pas seulement un voyage d’évolution numérique ; c’est une quête d’équilibre, où le progrès rencontre la protection, et où l’ombre des failles financières du passé et de l’intrusion gouvernementale plane lourdement.
Dans cette odyssée dystopique, restons informés, posons des questions incisives et naviguons avec sagesse. Alors que nous explorons les eaux inexplorées des CBDC entachées par les failles financières du passé et la potentielle ingérence gouvernementale, que nos droits, notre vie privée et notre paysage financier demeurent sûrs et résilients. L’avenir est numérique — embarquons dans ce voyage avec un esprit ouvert, un cœur sage et un regard critique sur les ombres des failles financières passées et de l’ingérence gouvernementale qui pourraient menacer notre liberté financière.