Loading...


Por: [Abhishek Tiwari]
En el cambiante panorama de las finanzas globales, se está desarrollando un nuevo capítulo, uno que levanta más de una ceja. Las Monedas Digitales de Banco Central (CBDC) surgen no solo como protagonistas, sino como posibles agentes de agitación financiera, proyectando sombras sobre la comprensión tradicional del dinero y despertando preocupaciones sobre la privacidad, la vigilancia y la interferencia gubernamental.
Imagina un mundo donde las transacciones financieras dejan un rastro imborrable en el ámbito digital, un mundo inaugurado por las CBDC: innovaciones que prometen una revolución, pero que también señalan una posible distopía financiera.
En el corazón de esta metamorfosis digital se encuentra el concepto de las CBDC, un concepto que, aunque intrigante, enciende señales de alerta. Imagina la moneda de tu nación transformada en el código binario del ámbito digital, donde el banco central ocupa el escenario principal en una sinfonía sin precedentes de control financiero. Ya no confinadas a la materialidad de billetes y monedas, las CBDC se convierten en fuerzas dinámicas, moldeando un futuro empañado por preocupaciones sobre el exceso de poder gubernamental.
Pero este viaje no está exento de escépticos. Mientras las CBDC se esfuerzan por derribar barreras, surge la pregunta: ¿son refugios inclusivos o caballos de Troya que comprometen la privacidad financiera? La promesa de la inclusión se convierte en un arma de doble filo a medida que se ciernen las sombras de las transacciones rastreables, dejando a las personas expuestas bajo el foco digital.
A medida que recorremos este terreno digital, algunas CBDC exhiben no solo inteligencia, sino también una posible caja de Pandora. Pueden ejecutar contratos, automatizar transacciones financieras y moverse al ritmo del dinero programable. Surge la pregunta: ¿es esto un faro de progreso o un salto peligroso hacia un territorio financiero desconocido?
Sin embargo, como en toda gran travesía, abundan los desafíos, y las sombras proyectadas por las CBDC se vuelven más pronunciadas. La transparencia de las transacciones amenaza la esencia misma de la privacidad. A medida que las transacciones se vuelven rastreables, emerge una nueva era de vigilancia financiera, dejando a las personas vulnerables a un escrutinio injustificado.
En el ámbito de la ciberseguridad, un héroe anónimo se convierte en un protagonista reacio. La vulnerabilidad de las CBDC ante las amenazas cibernéticas se convierte en una subtrama de nuestra narrativa. Mientras emprendemos esta odisea digital, lo que está en juego es mucho, y la protección de los datos personales se vuelve primordial.
¿Y qué hay de las estructuras bancarias tradicionales? La estabilidad que hemos conocido durante décadas enfrenta posibles disrupciones, y los cimientos de los bancos tradicionales tiemblan tras la llegada de las CBDC. A medida que los bancos centrales se convierten en competidores directos de los proveedores de servicios de pago, los bancos podrían perder ingresos. Asimismo, una nueva forma de oportunidad de inversión puede reducir la demanda de depósitos por parte de los consumidores. A su vez, esto podría reducir el crédito bancario a la economía en general y, por consiguiente, el crecimiento económico. Es una danza delicada entre la innovación y el miedo a la inestabilidad financiera, cuyo desenlace sigue siendo incierto.
El rastreador de Monedas Digitales de Banco Central de HRF, recién lanzado, perfila a cada país que está dando pasos hacia una CBDC, y vincula estos movimientos en una página web con información sobre el historial de ese país en derechos humanos y corrupción. Al compilar el rastreador, HRF encontró que “las dictaduras están liderando la carga en el despliegue de CBDC”. HRF estima que 3.7 mil millones de personas —el 46% de la población mundial— viven bajo dictaduras que experimentan con CBDC.
Las CBDC son vulnerables a los cortes de electricidad y a una conectividad a internet insuficiente
Implementar CBDC se convierte en la misión de nuestro héroe, un viaje plagado de desafíos técnicos, regulatorios y logísticos. El llamado a crear una moneda digital no es solo una innovación, sino una posible invitación a la interferencia y manipulación gubernamental dentro del sistema financiero.
China: Pago Electrónico en Moneda Digital (DCEP)
En las calles distópicas de China, el Pago Electrónico en Moneda Digital (DCEP) se desarrolla no como una maravilla, sino como un presagio de control social con su propio conjunto de ominosas sombras financieras. Las transacciones cotidianas laten con vida, cortesía del dinero programable y del atractivo de las capacidades sin conexión.
Características: DCEP va más allá de ser un sustituto digital, diseñado para facilitar sin fricciones las transacciones cotidianas. Sin embargo, las sombras de una mayor vigilancia generan preocupaciones sobre la privacidad. El delicado equilibrio entre el progreso tecnológico y los derechos individuales se convierte en motivo de escrutinio, presagiando un futuro en el que se sacrifican las libertades personales.
Historial previo: La historia de opacidad financiera e interferencia gubernamental en la banca de China es un sombrío telón de fondo para la narrativa que se despliega. El potencial de DCEP para ampliar el alcance del gobierno sobre las transacciones financieras personales añade una capa de preocupación, dado el historial del país de reprimir la disidencia y vulnerar las libertades individuales.
Estados Unidos: Proyecto Dólar Digital
En los vastos y desolados paisajes de Estados Unidos, el Proyecto Dólar Digital surge no como un faro de progreso, sino como un testimonio de eficiencia e inclusión, aunque con su cuota de incertidumbres. Como iniciativa del sector privado, busca remodelar el panorama financiero dentro de una narrativa teñida por matices de control corporativo.
Características: La eficiencia y la inclusión ocupan el centro del escenario en esta narrativa, pero las sombras de los desafíos regulatorios y de la seguridad de los datos se ciernen con fuerza, sembrando dudas sobre el impacto potencial del proyecto en las libertades individuales. Los debates legislativos en curso marcan la narrativa, pero el resultado sigue siendo incierto en una historia nublada por la ambigüedad.
Historial previo: Estados Unidos tiene una historia compleja de regulación financiera, con debates frecuentes sobre privacidad e intervención gubernamental. El éxito del Proyecto Dólar Digital depende de límites claros definidos por un marco regulatorio bien delineado, una aspiración que parece cada vez más esquiva en un mundo dominado por intereses corporativos.
Suecia: E-Krona
Mientras atravesamos los paisajes desolados de Suecia, la E-Krona se despliega como una narrativa de adaptabilidad, pero no exenta de trampas financieras. Es una evolución digital centrada en mantener el acceso a la moneda en una sociedad sin efectivo, retratando una sociedad desprovista de las comodidades familiares del efectivo físico.
Características: La E-Krona pone el foco en la accesibilidad, aspirando a ser una alternativa resiliente al efectivo físico en un mundo donde el anonimato escasea. Sin embargo, surgen desafíos, especialmente en las zonas rurales, y persisten las preocupaciones sobre la privacidad, proyectando una sombra sobre la posible erosión de las libertades personales.
Historial previo: El historial de innovación financiera de Suecia queda ensombrecido por los posibles desafíos de integrar una moneda digital en las estructuras existentes. El acto de equilibrio entre progreso y protección se vuelve cada vez más precario en una narrativa impregnada de sombras.
Unión Europea: CBDC de la Eurozona

Nuestro viaje concluye en el mosaico de naciones que forman la Unión Europea, donde la CBDC de la Eurozona busca no complementar el efectivo físico, sino forjar un camino de control y conformidad en un sombrío panorama financiero.
Características: La narrativa de la CBDC de la Eurozona gira en torno a complementar el efectivo físico, mejorar los pagos transfronterizos y fomentar la innovación financiera: ideales que ocultan una intención más oscura de control centralizado. La armonización regulatoria se convierte en un punto focal, garantizando una experiencia de usuario consistente y segura, pero a costa de la autonomía financiera individual.
Historial previo: Los diversos panoramas regulatorios entre los Estados miembros de la UE plantean desafíos para una integración fluida, pintando un cuadro de una distopía financiera fragmentada. Navegar estos desafíos se vuelve crucial para una experiencia de usuario segura y consistente, aunque la sombra del control centralizado se cierne con fuerza.
Aspectos seguros: La seguridad de la CBDC de la Eurozona radica en navegar con éxito los desafíos regulatorios. Si logra la armonización entre los Estados miembros de la UE, puede contribuir a una experiencia de usuario segura y consistente en el panorama financiero digital.
A medida que se desarrolla nuestra exploración crítica de la odisea digital, emerge una narrativa paralela: el lado humano de la saga digital. La privacidad, que alguna vez fue un derecho sagrado, se convierte en un personaje de nuestra historia, enfrentando su erosión ante las transacciones rastreables y el temor a una vigilancia injustificada.
La vigilancia gubernamental, antes un concepto distante, se convierte en un posible antagonista. El mal uso de la tecnología CBDC podría otorgar un acceso sin precedentes a las transacciones financieras de los ciudadanos, una narrativa que recuerda pesadillas orwellianas que amenazan el derecho a la privacidad financiera.
La inclusión financiera, antes un faro de esperanza, enfrenta las sombras de una posible discriminación. El mal uso de las CBDC podría conducir a un acceso selectivo, violando los principios de igualdad de trato e inclusión. Es una subtrama que desafía la esencia misma de la libertad financiera.
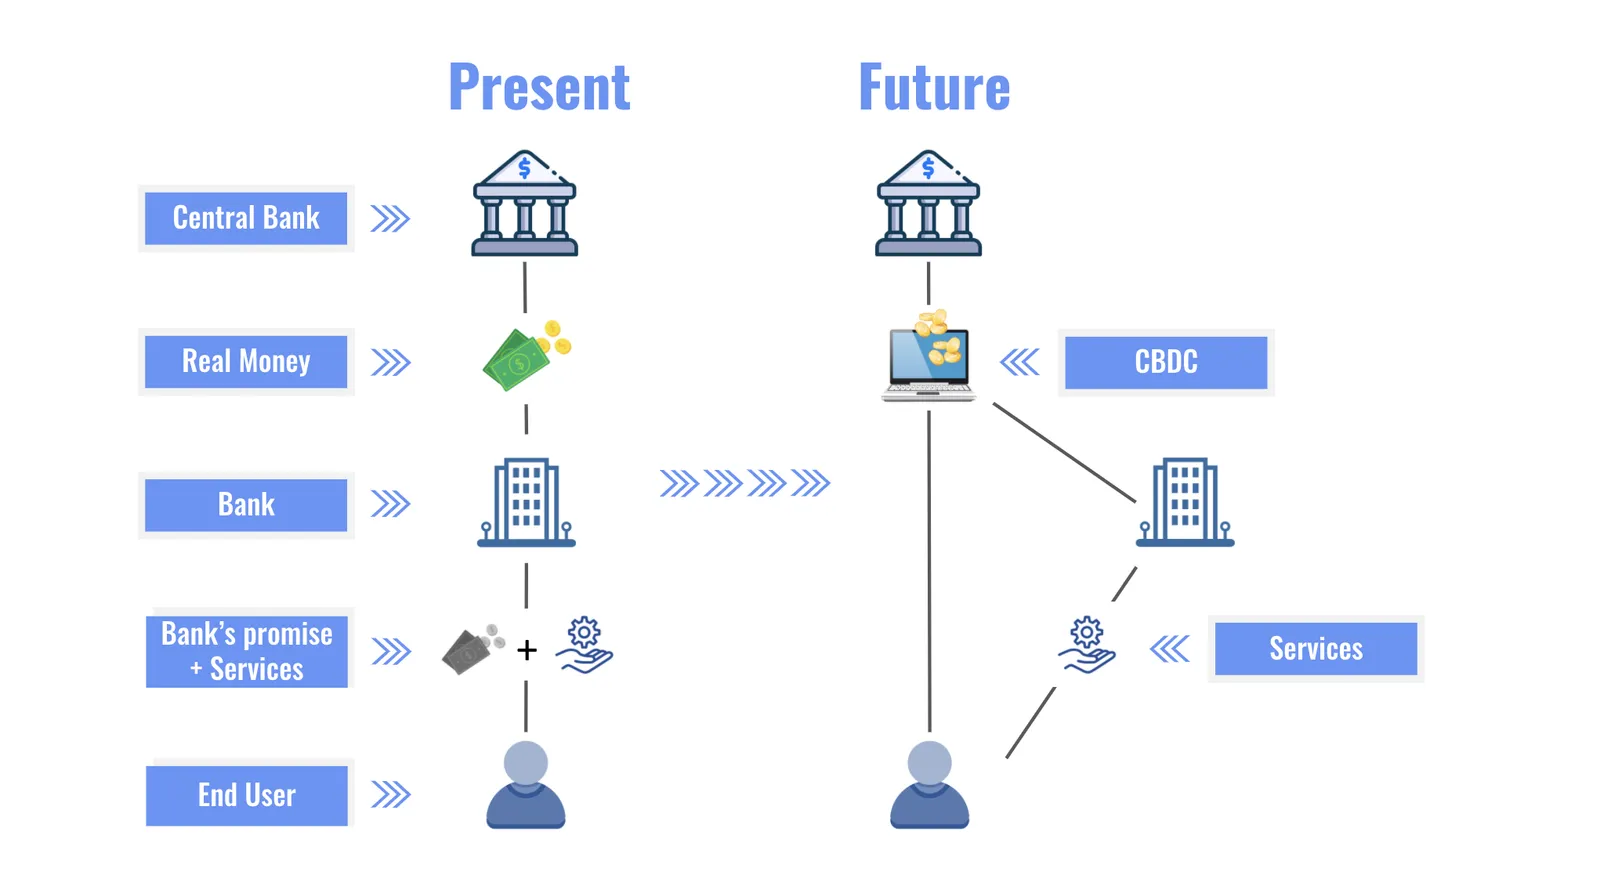
Para quienes se aventuran en el territorio desconocido de las CBDC, los recursos se convierten en su brújula.
Estos recursos ofrecen un vistazo al panorama en evolución, proporcionando ideas, investigación y actualizaciones sobre la odisea digital.
Mientras navegamos por las aguas inexploradas contaminadas por fallas financieras del pasado e interferencia gubernamental, nuestra narrativa toma giros inesperados. Desde las bulliciosas calles de China hasta los serenos paisajes de Suecia, los campos de batalla legislativos de Estados Unidos y los esfuerzos coordinados de la Unión Europea, la odisea digital es un tapiz tejido con innovación, desafíos y narrativas humanas.
La privacidad, la ciberseguridad y la estabilidad financiera se convierten en personajes de nuestra historia distópica, cada uno desempeñando un papel crucial en la configuración de la narrativa de las CBDC en medio de los espectros inquietantes de fallas financieras pasadas y una posible interferencia gubernamental. No es solo un viaje de evolución digital; es una búsqueda de equilibrio, donde el progreso se encuentra con la protección, y las sombras de las fallas financieras del pasado y la intrusión gubernamental se ciernen con fuerza.
En esta odisea distópica, mantengámonos informados, hagamos preguntas incisivas y naveguemos con sabiduría. Mientras exploramos las aguas inexploradas de las CBDC, contaminadas por fallas financieras pasadas y una posible interferencia gubernamental, que nuestros derechos, nuestra privacidad y nuestro panorama financiero permanezcan seguros y resilientes. El futuro es digital: emprendamos este viaje con la mente abierta, el corazón sabio y una mirada crítica sobre las sombras de las fallas financieras del pasado y la interferencia gubernamental que pueden amenazar nuestra libertad financiera.