Loading...


Von: [Abhishek Tiwari]
In der sich ständig wandelnden Landschaft der globalen Finanzwelt entfaltet sich ein neues Kapitel – eines, das mehr als nur ein paar Augenbrauen hochzieht. Digitale Zentralbankwährungen (CBDCs) treten nicht nur als Protagonisten auf, sondern auch als potenzielle Auslöser finanzieller Umwälzungen. Sie werfen Schatten auf das traditionelle Verständnis von Geld und lösen Bedenken hinsichtlich Privatsphäre, Überwachung und staatlicher Einmischung aus.
Stellen Sie sich eine Welt vor, in der Finanztransaktionen unauslöschliche Spuren im digitalen Raum hinterlassen – eine Welt, die durch CBDCs eingeläutet wird, Innovationen, die zwar eine Revolution versprechen, aber auch auf eine potenzielle finanzielle Dystopie hindeuten.
Im Zentrum dieser digitalen Metamorphose steht das Konzept der CBDCs – ein Konzept, das zwar faszinierend ist, aber auch Warnsignale auslöst. Stellen Sie sich vor, die Währung Ihres Landes wird in den Binärcode der digitalen Welt verwandelt, in der die Zentralbank die Hauptrolle in einer beispiellosen Symphonie finanzieller Kontrolle übernimmt. Nicht länger auf die Körperlichkeit von Scheinen und Münzen beschränkt, werden CBDCs zu dynamischen Kräften, die eine Zukunft formen, die von Sorgen über staatliche Übergriffigkeit geprägt ist.
Doch diese Reise ist nicht ohne Skeptiker. Während CBDCs versuchen, Barrieren zu überwinden, stellt sich die Frage: Sind sie inklusive Zufluchtsorte oder trojanische Pferde, die die finanzielle Privatsphäre untergraben? Das Versprechen von Inklusivität wird zu einem zweischneidigen Schwert, während die Schatten nachverfolgbarer Transaktionen groß aufziehen und Einzelpersonen im digitalen Scheinwerferlicht bloßstellen.
Während wir dieses digitale Terrain durchqueren, zeigen einige CBDCs nicht nur Intelligenz, sondern auch eine potenzielle Büchse der Pandora. Sie können Verträge ausführen, Finanztransaktionen automatisieren und nach der Melodie programmierbaren Geldes tanzen. Die Frage drängt sich auf: Ist das ein Leuchtfeuer des Fortschritts oder ein gefährlicher Sprung in unerforschtes finanzielles Terrain?
Doch wie bei jeder großen Reise gibt es reichlich Herausforderungen, und die von CBDCs geworfenen Schatten werden immer deutlicher. Die Transparenz von Transaktionen bedroht das Wesen der Privatsphäre. Wenn Transaktionen nachverfolgbar werden, entsteht eine neue Ära finanzieller Überwachung, die Einzelpersonen anfällig für ungerechtfertigte Kontrolle macht.
Im Bereich der Cybersicherheit wird ein unbeachteter Held widerwillig zum Protagonisten. Die Verwundbarkeit von CBDCs gegenüber Cyberbedrohungen wird zu einem Nebenstrang unserer Erzählung. Während wir diese digitale Odyssee antreten, steht viel auf dem Spiel, und der Schutz persönlicher Daten wird von höchster Bedeutung.
Und was ist mit den traditionellen Bankenstrukturen? Die Stabilität, die wir seit Jahrzehnten kennen, könnte erschüttert werden, und die Fundamente traditioneller Banken beben im Zuge der CBDCs. Wenn Zentralbanken zu direkten Konkurrenten von Zahlungsdienstleistern werden, könnten Banken Einnahmen verlieren. Ebenso könnte eine neue Form von Anlagemöglichkeit die Nachfrage der Verbraucher nach Einlagen verringern. Dies könnte wiederum die Kreditvergabe der Banken an die Gesamtwirtschaft und damit das Wirtschaftswachstum reduzieren. Es ist ein heikler Tanz zwischen Innovation und der Angst vor finanzieller Instabilität, bei dem das Ergebnis ungewiss bleibt.
Der gerade erst gestartete Central Bank Digital Currency Tracker der HRF erstellt Profile zu jedem Land, das Schritte in Richtung einer CBDC unternimmt, und verknüpft diese Entwicklungen auf einer Webseite mit Informationen über die Menschenrechts- und Korruptionsbilanz des jeweiligen Landes. Bei der Erstellung des Trackers stellte die HRF fest, dass „Diktaturen die Einführung von CBDCs anführen“. Die HRF schätzt, dass 3,7 Milliarden Menschen – 46 % der Weltbevölkerung – unter Diktaturen leben, die mit CBDCs experimentieren.
CBDCs sind anfällig für Stromausfälle und unzureichende Internetverbindungen
Die Implementierung von CBDCs wird zur Heldenreise unserer Geschichte – eine Reise voller technischer, regulatorischer und logistischer Herausforderungen. Der Ruf nach der Schaffung einer digitalen Währung ist nicht nur eine Innovation, sondern auch eine potenzielle Einladung zu staatlicher Einmischung und Manipulation innerhalb des Finanzsystems.
China: Digital Currency Electronic Payment (DCEP)
Auf den dystopischen Straßen Chinas entfaltet sich Digital Currency Electronic Payment (DCEP) nicht als Wunderwerk, sondern als Vorbote gesellschaftlicher Kontrolle mit einem eigenen Satz düsterer finanzieller Schatten. Alltägliche Transaktionen pulsieren vor Leben – dank programmierbaren Geldes und der Verlockung von Offline-Fähigkeiten.
Merkmale: DCEP geht über ein digitales Ersatzmittel hinaus und wurde entwickelt, um alltägliche Transaktionen nahtlos zu ermöglichen. Doch die Schatten verstärkter Überwachung wecken Bedenken hinsichtlich der Privatsphäre. Das empfindliche Gleichgewicht zwischen technologischem Fortschritt und individuellen Rechten wird zum Anlass genauer Prüfung und deutet auf eine Zukunft hin, in der persönliche Freiheiten geopfert werden.
Bisherige Bilanz: Chinas Geschichte finanzieller Intransparenz und staatlicher Einmischung in das Bankwesen bildet einen düsteren Hintergrund für die sich entfaltende Erzählung. Das Potenzial von DCEP, die Reichweite der Regierung auf persönliche Finanztransaktionen auszuweiten, verstärkt die Besorgnis angesichts der Bilanz des Landes bei der Unterdrückung von Dissens und der Verletzung individueller Freiheiten.
Vereinigte Staaten: Digital Dollar Project
In den weiten, trostlosen Landschaften der Vereinigten Staaten erscheint das Digital Dollar Project nicht als Leuchtfeuer des Fortschritts, sondern als Beleg für Effizienz und Inklusivität – wenn auch mit seinem Anteil an Unsicherheiten. Als Initiative des Privatsektors zielt es darauf ab, die Finanzlandschaft in einer Erzählung neu zu gestalten, die von Schattierungen unternehmerischer Kontrolle geprägt ist.
Merkmale: Effizienz und Inklusivität stehen im Mittelpunkt dieser Erzählung, doch die Schatten regulatorischer Herausforderungen und der Datensicherheit ragen groß auf und werfen Zweifel an den potenziellen Auswirkungen des Projekts auf individuelle Freiheiten. Laufende gesetzgeberische Diskussionen prägen die Erzählung, doch der Ausgang bleibt in einer von Mehrdeutigkeit verhüllten Geschichte ungewiss.
Bisherige Bilanz: Die USA haben eine komplexe Geschichte der Finanzregulierung, mit häufigen Debatten über Privatsphäre und staatliche Eingriffe. Der Erfolg des Digital Dollar Project hängt von klaren Grenzen ab, die durch einen klar definierten Regulierungsrahmen gesetzt werden – ein Anspruch, der in einer von Unternehmensinteressen dominierten Welt zunehmend schwer fassbar scheint.
Schweden: E-Krona
Während wir die trostlosen Landschaften Schwedens durchqueren, entfaltet sich die E-Krona als Erzählung von Anpassungsfähigkeit, jedoch nicht ohne ihre finanziellen Fallstricke. Sie ist eine digitale Evolution, die darauf ausgerichtet ist, den Zugang zu Währung in einer bargeldlosen Gesellschaft aufrechtzuerhalten, und zeichnet das Bild einer Gesellschaft ohne den vertrauten Komfort von physischem Bargeld.
Merkmale: Bei der E-Krona steht die Zugänglichkeit im Rampenlicht; sie strebt danach, eine widerstandsfähige Alternative zu physischem Bargeld in einer Welt zu sein, in der Anonymität rar ist. Doch es entstehen Herausforderungen, insbesondere in ländlichen Gebieten, und die Bedenken hinsichtlich der Privatsphäre bleiben bestehen, was einen düsteren Schatten auf die potenzielle Erosion persönlicher Freiheiten wirft.
Bisherige Bilanz: Schwedens bisherige Bilanz finanzieller Innovation wird von den potenziellen Herausforderungen überschattet, eine digitale Währung in bestehende Strukturen zu integrieren. Der Balanceakt zwischen Fortschritt und Schutz wird in einer von Schatten durchdrungenen Erzählung zunehmend prekär.
Europäische Union: Eurozone CBDC

Unsere Reise endet im Mosaik der Nationen, aus denen die Europäische Union besteht, wo die Eurozone CBDC nicht darauf abzielt, physisches Bargeld zu ergänzen, sondern in einer düsteren Finanzlandschaft einen Weg der Kontrolle und Konformität zu bahnen.
Merkmale: Die Erzählung der Eurozone CBDC dreht sich um die Ergänzung von physischem Bargeld, die Verbesserung grenzüberschreitender Zahlungen und die Förderung finanzieller Innovation – Ideale, die eine dunklere Absicht zentralisierter Kontrolle verschleiern. Regulatorische Harmonisierung wird zu einem Schwerpunkt, um eine einheitliche und sichere Nutzererfahrung zu gewährleisten, jedoch auf Kosten individueller finanzieller Autonomie.
Bisherige Bilanz: Die vielfältigen Regulierungslandschaften unter den EU-Mitgliedstaaten stellen Herausforderungen für eine nahtlose Integration dar und zeichnen das Bild einer fragmentierten finanziellen Dystopie. Das Navigieren dieser Herausforderungen wird entscheidend für eine sichere und konsistente Nutzererfahrung, obwohl der Schatten zentralisierter Kontrolle groß bleibt.
Sichere Aspekte: Die Sicherheit der Eurozone CBDC liegt darin, regulatorische Herausforderungen erfolgreich zu bewältigen. Wenn sie eine Harmonisierung unter den EU-Mitgliedstaaten erreicht, kann sie zu einer sicheren und konsistenten Nutzererfahrung in der digitalen Finanzlandschaft beitragen
Während sich unsere kritische Erkundung der digitalen Odyssee entfaltet, entsteht eine parallele Erzählung – die menschliche Seite der digitalen Saga. Privatsphäre, einst ein heiliges Recht, wird zu einer Figur in unserer Geschichte, deren Schutz angesichts nachverfolgbarer Transaktionen und der Angst vor ungerechtfertigter Überwachung schwindet.
Staatliche Überwachung, einst ein fernes Konzept, wird zu einem potenziellen Antagonisten. Der Missbrauch von CBDC-Technologie könnte beispiellosen Zugang zu den Finanztransaktionen der Bürger gewähren – eine Erzählung, die an orwellsche Albträume erinnert und das Recht auf finanzielle Privatsphäre bedroht.
Finanzielle Inklusion, einst ein Leuchtfeuer der Hoffnung, steht nun im Schatten potenzieller Diskriminierung. Der Missbrauch von CBDCs könnte zu selektivem Zugang führen und die Prinzipien gleicher Behandlung und Inklusivität verletzen. Es ist ein Nebenstrang, der das Wesen finanzieller Freiheit infrage stellt.
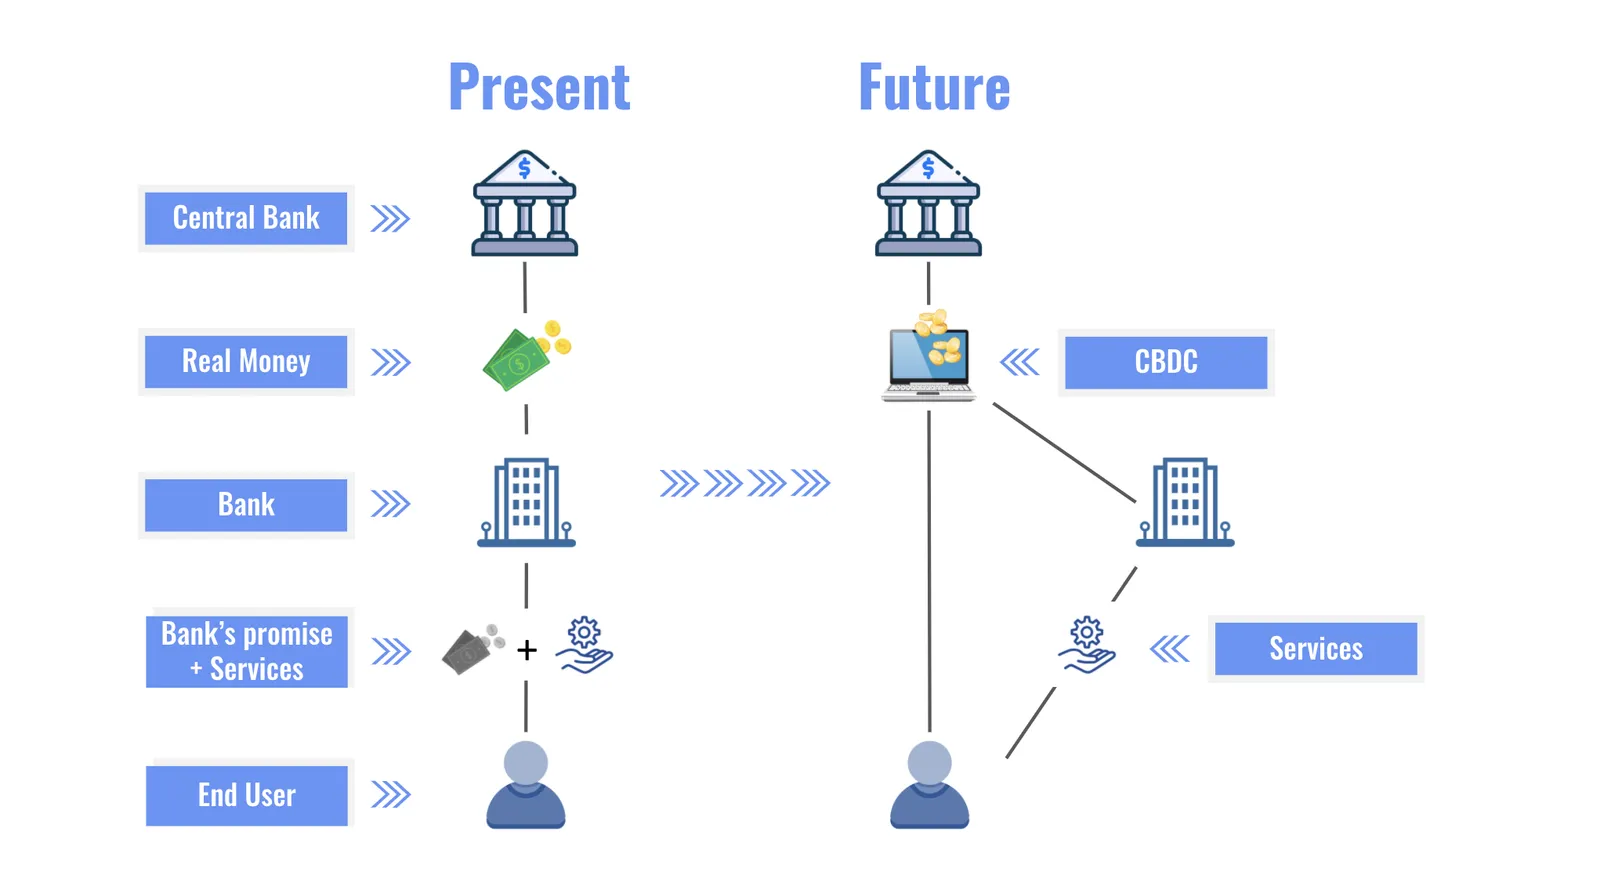
Für diejenigen, die sich in das unerforschte Gebiet der CBDCs wagen, werden Ressourcen zu ihrem Kompass.
Diese Ressourcen bieten einen Einblick in die sich entwickelnde Landschaft und liefern Erkenntnisse, Forschung und Aktualisierungen zur digitalen Odyssee.
Während wir durch die unerforschten Gewässer segeln, die von früheren finanziellen Fehlentwicklungen und staatlicher Einmischung getrübt sind, nimmt unsere Erzählung unerwartete Wendungen. Von den geschäftigen Straßen Chinas über die ruhigen Landschaften Schwedens, die gesetzgeberischen Schlachtfelder der Vereinigten Staaten bis hin zu den koordinierten Bemühungen der Europäischen Union ist die digitale Odyssee ein Gewebe aus Innovation, Herausforderungen und menschlichen Erzählungen.
Privatsphäre, Cybersicherheit und finanzielle Stabilität werden zu Figuren in unserer dystopischen Geschichte, von denen jede eine entscheidende Rolle dabei spielt, die Erzählung über CBDCs inmitten der bedrückenden Gespenster früherer finanzieller Schwachstellen und potenzieller staatlicher Einmischung zu formen. Es ist nicht nur eine Reise digitaler Entwicklung; es ist eine Suche nach Gleichgewicht, bei der Fortschritt auf Schutz trifft und die Schatten vergangener finanzieller Fehlentwicklungen und staatlicher Eingriffe groß aufziehen.
Bleiben wir in dieser dystopischen Odyssee informiert, stellen wir durchdringende Fragen und navigieren wir mit Weisheit. Während wir die unerforschten Gewässer der CBDCs erkunden, die von vergangenen finanziellen Schwachstellen und potenzieller staatlicher Einmischung getrübt sind, sollen unsere Rechte, unsere Privatsphäre und unsere Finanzlandschaft sicher und widerstandsfähig bleiben. Die Zukunft ist digital – treten wir diese Reise mit offenem Geist, weisem Herzen und einem kritischen Blick auf die Schatten vergangener finanzieller Schwachstellen und staatlicher Einmischung an, die unsere finanzielle Freiheit bedrohen könnten.