Loading...


بقلم: [Abhishek Tiwari]
في المشهد المتغيّر باستمرار للتمويل العالمي، ينكشف فصل جديد — فصل يثير أكثر من مجرد بعض علامات الاستفهام. تبرز العملات الرقمية للبنوك المركزية (CBDCs) ليس فقط بوصفها أطرافًا رئيسية، بل أيضًا كعوامل محتملة لاضطراب مالي، تُلقي بظلالها على الفهم التقليدي للنقود وتثير المخاوف بشأن الخصوصية والمراقبة والتدخل الحكومي.
تخيّل عالمًا تترك فيه المعاملات المالية أثرًا لا يُمحى في الفضاء الرقمي، عالمًا تمهّد له CBDCs — ابتكارات تعد بثورة، لكنها تشير أيضًا إلى يوتوبيا مالية قاتمة محتملة.
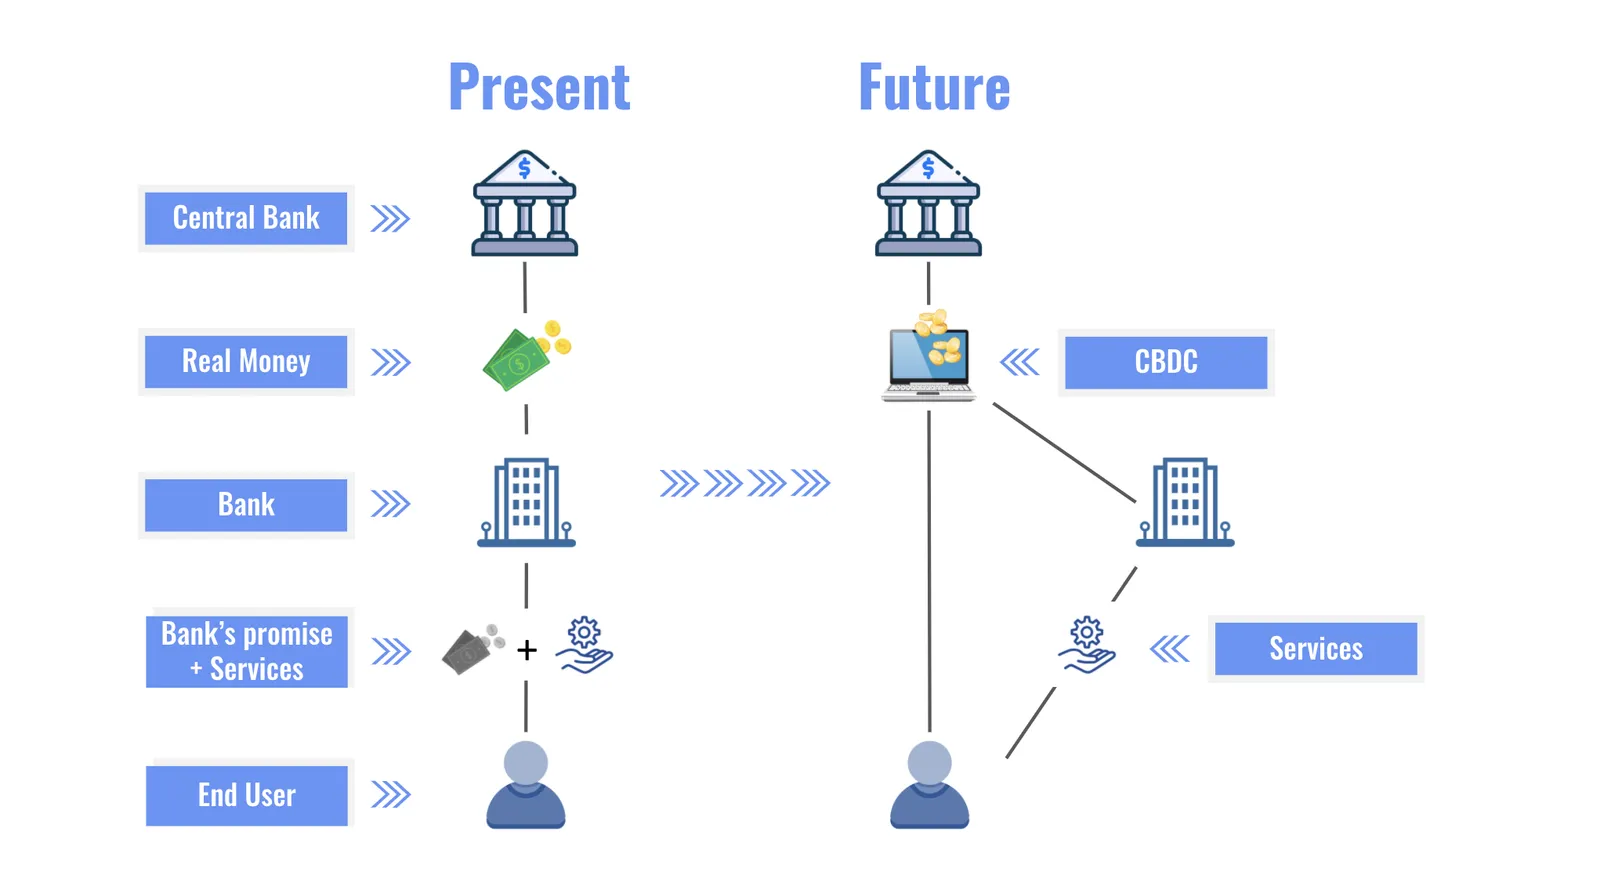
في صميم هذا التحوّل الرقمي يكمن مفهوم CBDCs، وهو مفهوم يثير الفضول لكنه يرفع أيضًا إشارات تحذير. تخيّل أن عملة بلدك قد تحوّلت إلى الشيفرة الثنائية للعالم الرقمي، حيث يحتل البنك المركزي مركز الصدارة في سيمفونية غير مسبوقة من السيطرة المالية. لم تعد CBDCs محصورة في الطابع المادي للأوراق النقدية والعملات المعدنية، بل تصبح قوى ديناميكية ترسم ملامح مستقبل تشوبه المخاوف من تجاوزات السلطة الحكومية.
لكن هذه الرحلة لا تخلو من المشككين. فبينما تسعى CBDCs إلى كسر الحواجز، يبرز السؤال: هل هي ملاذات شاملة أم أحصنة طروادة تُقوّض الخصوصية المالية؟ يصبح وعد الشمولية سيفًا ذا حدين، فيما تلوح ظلال المعاملات القابلة للتتبع بقوة، تاركة الأفراد مكشوفين تحت الأضواء الرقمية.
وأثناء عبورنا هذا المجال الرقمي، تُظهر بعض CBDCs ليس فقط قدرًا من الذكاء، بل أيضًا ما يشبه صندوق باندورا محتملًا. فهي تستطيع تنفيذ العقود، وأتمتة المعاملات المالية، والانسجام مع إيقاع المال القابل للبرمجة. ويبرز السؤال: هل هذا منارة للتقدّم أم قفزة خطرة إلى أراضٍ مالية مجهولة؟
ومع ذلك، وكما في كل رحلة كبرى، تتكاثر التحديات، وتزداد الظلال التي تلقيها CBDCs وضوحًا. فشفافية المعاملات تهدد جوهر الخصوصية ذاته. ومع تحوّل المعاملات إلى معاملات قابلة للتتبع، يظهر عصر جديد من المراقبة المالية، يترك الأفراد عرضة لتدقيق غير مبرر.
وفي عالم الأمن السيبراني، يصبح بطل مجهول مضطرًا إلى لعب دور محوري على مضض. فتتحول هشاشة CBDCs أمام التهديدات السيبرانية إلى حبكة فرعية في سردنا. وبينما ننطلق في هذه الملحمة الرقمية، تكون المخاطر عالية، وتصبح حماية البيانات الشخصية أمرًا بالغ الأهمية.
وماذا عن الهياكل المصرفية التقليدية؟ إن الاستقرار الذي عرفناه لعقود يواجه اضطرابات محتملة، وتهتز أسس البنوك التقليدية في أعقاب CBDCs. فحين تصبح البنوك المركزية منافسًا مباشرًا لمزودي خدمات الدفع، قد تخسر البنوك مصادر دخلها. وبالمثل، قد يؤدي شكل جديد من فرص الاستثمار إلى تقليص الطلب على ودائع المستهلكين. ونتيجة لذلك، قد ينخفض إقراض البنوك للاقتصاد ككل، وبالتالي النمو الاقتصادي. إنها رقصة دقيقة بين الابتكار والخوف من عدم الاستقرار المالي، حيث تظل النتيجة غير مؤكدة.
يقدّم متتبع العملة الرقمية للبنك المركزي الذي أطلقته HRF حديثًا ملفات تعريفية لكل بلد يتخذ خطوات نحو CBDC، ويربط هذه التحركات على صفحة ويب بمعلومات عن سجل ذلك البلد في حقوق الإنسان والفساد. وعند إعداد هذا المتتبع، وجدت HRF أن "الديكتاتوريات تتصدر مسيرة نشر CBDCs". وتقدّر HRF أن 3.7 مليار شخص — أي 46% من سكان العالم — يعيشون تحت أنظمة ديكتاتورية تجرّب CBDCs.
CBDCs عرضة لانقطاعات الكهرباء وضعف الاتصال بالإنترنت
ويصبح تنفيذ CBDCs بمثابة مهمة بطلنا، رحلة محفوفة بتحديات تقنية وتنظيمية ولوجستية. إن الدعوة إلى إنشاء عملة رقمية ليست مجرد ابتكار، بل قد تكون دعوة محتملة إلى التدخل الحكومي والتلاعب داخل النظام المالي.
الصين: Digital Currency Electronic Payment (DCEP)
في شوارع الصين الكئيبة، لا تنكشف Digital Currency Electronic Payment (DCEP) كأعجوبة، بل كإنذار بسيطرة مجتمعية تحمل معها مجموعة من الظلال المالية المشؤومة. تنبض المعاملات اليومية بالحياة، بفضل المال القابل للبرمجة وجاذبية القدرات غير المتصلة بالإنترنت.
الميزات: تتجاوز DCEP كونها بديلًا رقميًا، إذ صُممت لتسهيل المعاملات اليومية بسلاسة. ومع ذلك، فإن ظلال المراقبة المتزايدة تثير المخاوف بشأن الخصوصية. ويصبح التوازن الدقيق بين التقدّم التكنولوجي والحقوق الفردية مدعاة للتمحيص، ممهدًا لمستقبل تُضحّى فيه الحريات الشخصية.
السجل السابق: يشكّل تاريخ الصين في الغموض المالي والتدخل الحكومي في القطاع المصرفي خلفية قاتمة للسرد المتكشف. وتضيف قدرة DCEP المحتملة على توسيع نطاق وصول الحكومة إلى المعاملات المالية الشخصية طبقة من القلق، بالنظر إلى سجل البلاد في قمع المعارضة والتعدي على الحريات الفردية.
الولايات المتحدة: Digital Dollar Project
في المساحات الشاسعة الكئيبة للولايات المتحدة، لا يظهر Digital Dollar Project كمنارة للتقدّم، بل كشهادة على الكفاءة والشمول، وإن كان ذلك مصحوبًا بنصيبه من الشكوك. وهو مبادرة من القطاع الخاص تهدف إلى إعادة تشكيل المشهد المالي ضمن سرد تتخلله ظلال من السيطرة المؤسسية.
الميزات: تحتل الكفاءة والشمول مركز الصدارة في هذا السرد، لكن ظلال التحديات التنظيمية وأمن البيانات تلوح بقوة، مما يثير الشكوك حول الأثر المحتمل للمشروع على الحريات الفردية. وتميّز المناقشات التشريعية المستمرة هذا السرد، غير أن النتيجة لا تزال غير مؤكدة في قصة يغلفها الغموض.
السجل السابق: للولايات المتحدة تاريخ معقد في التنظيم المالي، مع نقاشات متكررة حول الخصوصية والتدخل الحكومي. ويعتمد نجاح Digital Dollar Project على حدود واضحة يحددها إطار تنظيمي مُحكم، وهو طموح يبدو أكثر فأكثر عصيًّا في عالم تهيمن عليه المصالح المؤسسية.
السويد: E-Krona
بينما نعبر المشاهد القاحلة في السويد، تنكشف E-Krona كسرد عن القدرة على التكيف، ولكن ليس من دون مطبات مالية. إنها تطور رقمي يركز على الحفاظ على الوصول إلى العملة في مجتمع بلا نقد، مصوّرًا مجتمعًا خاليًا من الألفة التي يوفرها النقد المادي.
الميزات: تسلط E-Krona الضوء على سهولة الوصول، طامحة إلى أن تكون بديلًا مرنًا للنقد المادي في عالم تقل فيه السرية. ومع ذلك، تظهر التحديات، لا سيما في المناطق الريفية، وتستمر المخاوف المتعلقة بالخصوصية، مُلقية كآبة على التآكل المحتمل للحريات الشخصية.
السجل السابق: يُخيّم على السجل السابق للسويد في الابتكار المالي احتمالُ التحديات المرتبطة بدمج عملة رقمية في الهياكل القائمة. ويصبح التوازن بين التقدّم والحماية أكثر هشاشة على نحو متزايد في سرد مشبع بالظلال.
الاتحاد الأوروبي: Eurozone CBDC

تختتم رحلتنا في فسيفساء الدول التي تشكل الاتحاد الأوروبي، حيث تسعى Eurozone CBDC لا إلى مكمّلة النقد المادي، بل إلى شق طريق للسيطرة والامتثال في مشهد مالي قاتم.
الميزات: يدور سرد Eurozone CBDC حول استكمال النقد المادي، وتعزيز المدفوعات عبر الحدود، وتشجيع الابتكار المالي — وهي مُثل تخفي نية أكثر قتامة تتمثل في السيطرة المركزية. ويصبح التنسيق التنظيمي نقطة محورية، إذ يضمن تجربة مستخدم متسقة وآمنة، لكن على حساب الاستقلالية المالية الفردية.
السجل السابق: تفرض البيئات التنظيمية المتنوعة بين الدول الأعضاء في الاتحاد الأوروبي تحديات أمام الاندماج السلس، مما يرسم صورة لديستوبيا مالية مجزأة. ويصبح اجتياز هذه التحديات أمرًا حاسمًا من أجل تجربة مستخدم آمنة ومتسقة، رغم أن ظل السيطرة المركزية يلوح بقوة.
الجوانب الآمنة: تكمن سلامة Eurozone CBDC في النجاح في اجتياز التحديات التنظيمية. فإذا تمكنت من تحقيق التنسيق بين الدول الأعضاء في الاتحاد الأوروبي، فيمكنها الإسهام في تجربة مستخدم آمنة ومتسقة في المشهد المالي الرقمي
بينما ينكشف استكشافنا النقدي لهذه الملحمة الرقمية، يظهر سرد موازٍ — الجانب الإنساني من القصة الرقمية. فالخصوصية، التي كانت يومًا حقًا مقدسًا، تصبح شخصية في قصتنا تواجه التآكل في ظل المعاملات القابلة للتتبع والخوف من المراقبة غير المبررة.
وتتحول المراقبة الحكومية، التي كانت يومًا مفهومًا بعيدًا، إلى خصم محتمل. فقد يتيح سوء استخدام تقنية CBDC وصولًا غير مسبوق إلى المعاملات المالية للمواطنين، في سرد يذكّر بكوابيس أورويلية تهدد الحق في الخصوصية المالية.
أما الشمول المالي، الذي كان يومًا منارة أمل، فيواجه ظلال التمييز المحتمل. فقد يؤدي سوء استخدام CBDCs إلى وصول انتقائي، بما ينتهك مبادئ المساواة في المعاملة والشمول. إنها حبكة فرعية تتحدى جوهر الحرية المالية ذاته.
بالنسبة لأولئك الذين يغامرون في الأراضي غير المطروقة لـ CBDCs، تصبح الموارد بوصلتكم.
تقدّم هذه الموارد لمحة عن المشهد المتطور، موفرةً رؤىً وأبحاثًا وتحديثات حول هذه الملحمة الرقمية.
بينما نبحر عبر المياه المجهولة الملوثة بعيوب مالية سابقة وتدخل حكومي، يأخذ سردنا منعطفات غير متوقعة. من شوارع الصين الصاخبة إلى مناظر السويد الهادئة، وساحات المعارك التشريعية في الولايات المتحدة، والجهود المنسقة للاتحاد الأوروبي، تشكّل هذه الملحمة الرقمية نسيجًا منسوجًا من الابتكار والتحديات والسرديات الإنسانية.
تصبح الخصوصية والأمن السيبراني والاستقرار المالي شخصيات في قصتنا الديستوبية، يؤدي كل منها دورًا حاسمًا في تشكيل سرد CBDCs وسط أشباح العيوب المالية الماضية والتدخل الحكومي المحتمل. إنها ليست مجرد رحلة تطور رقمي؛ بل سعي إلى التوازن، حيث يلتقي التقدّم بالحماية، وتخيّم ظلال العيوب المالية السابقة والتدخل الحكومي بقوة.
في هذه الملحمة الديستوبية، لنبقَ على اطلاع، ولنطرح أسئلة فاحصة، ولنبحر بحكمة. وبينما نستكشف المياه غير المطروقة لـ CBDCs الملوثة بعيوب مالية سابقة وتدخل حكومي محتمل، فلنحافظ على حقوقنا وخصوصيتنا ومشهدنا المالي آمنًا ومرنًا. المستقبل رقمي — فلنخض هذه الرحلة بعقول منفتحة وقلوب حكيمة ونظرة نقدية إلى ظلال العيوب المالية السابقة والتدخل الحكومي التي قد تهدد حريتنا المالية.